İade faturasını, malı geri gönderen taraf keser. Alıcı bir firmaysa ve vergi mükellefiyse, iade ettiği mal için size iade faturası düzenler; siz bu belgeyle satışınızı ve KDV’nizi düzeltirsiniz. Alıcı bireysel bir tüketiciyse fatura düzenleme yükümlülüğü yoktur; bu durumda e-Arşiv faturanın imzalı iade bölümü ya da satıcının düzenlediği gider pusulası kullanılır.
Bu yazıda kimin hangi belgeyi düzenlediğini, e-Fatura ve e-Arşiv’de iade faturasının nasıl hazırlandığını, kısmi iadede KDV hesabını ve iptal ile iade arasındaki farkı anlatıyoruz. İade faturasının tanımı için sözlükteki iade faturası maddesine bakabilirsiniz; burada işin nasıl yapıldığına odaklanıyoruz.
İade faturasını kim keser?
Belgeyi kimin düzenleyeceğini malı geri verenin kim olduğu belirler. Aşağıdaki tablo üç tipik durumu gösterir. Tablodaki dayanaklar Gelir İdaresi Başkanlığı’nın (GİB) yayımladığı metinlerdir; kendi işinize özel bir durum varsa mali müşavirinizle netleştirin.
| Malı iade eden | Belgeyi kim düzenler | Belge | Dayanak |
|---|---|---|---|
| e-Fatura’ya kayıtlı firma | İade eden alıcı | e-Fatura iade faturası (fatura tipi İADE) | 509 Sıra No’lu Tebliğ IV.1, UBL-TR kılavuzu ve e-Fatura paketi şematronu |
| e-Fatura’ya kayıtlı olmayan vergi mükellefi | İade eden alıcı | Kendi e-Belge durumuna göre iade faturası (çoğu zaman e-Arşiv) | 509 Sıra No’lu Tebliğ IV.2.1; ayrıntıyı mali müşavirinizle kontrol edin |
| Bireysel tüketici (internet satışı) | Satıcı (belgeyi müşteri imzalar) | e-Arşiv faturanın imzalı iade bölümü ya da gider pusulası | 509 Sıra No’lu Tebliğ IV.2.4.5; VUK md. 234 |
e-Fatura mükellefi alıcı malı iade ederse süreç nasıl işler?
Alıcı da siz de e-Fatura’ya kayıtlıysanız iade faturası da e-Fatura olarak gelir. 509 Sıra No’lu Tebliğ, e-Fatura’ya kayıtlı mükelleflerin birbirlerine düzenledikleri faturaları e-Fatura olarak göndermelerini ve almalarını zorunlu tutar. Alıcı, iade ettiği mal için faturayı size, yani asıl satıcıya düzenler.
GİB’in UBL-TR Ticari Fatura Senaryosu kılavuzu iade faturasının nasıl kurulacağını anlatır: fatura tipi alanından iade seçilir; iade edilen mala ait satış faturasının tarihi, numarası, evrensel tekil tanımlama numarası (ETTN) ve iade nedeni açıklama bölümüne yazılır; asıl faturanın bilgileri BillingReference alanına girilerek iki belge arasında bağ kurulabilir. Aynı kılavuz iade faturasını “tamamıyla yeni bir fatura” olarak tanımlar. 2016 tarihli kılavuz bu referansı isteğe bağlı gibi anlatsa da GİB’in güncel e-Fatura paketindeki şematron kuralı, İADE tipli faturada asıl faturanın 16 karakterlik numarasını taşıyan bir BillingReference kaydını zorunlu tutar.
Senaryo konusunda güncel kurala dikkat edin. GİB’in e-Fatura paketindeki şematron kuralına göre fatura tipi İADE iken fatura profili yalnız TEMELFATURA, EARSIVFATURA, ILAC_TIBBICIHAZ, YATIRIMTESVIK, IDIS ya da KAMU olabilir. Yani iade faturası TİCARİ senaryoyla gönderilmez; e-Fatura’da genellikle TEMEL senaryo kullanılır. Senaryo farkını temel ve ticari fatura yazımızda ayrıca anlatıyoruz.
Ticari Fatura Senaryosu kılavuzuna göre e-Fatura uygulaması içinde gönderilen iade faturasına uygulama yanıtıyla KABUL ya da RED verilemez; itiraz gerekiyorsa harici yollar kullanılır.
e-Fatura’ya kayıtlı olmayan bir firma iade ederse ne olur?
Malı geri veren firma vergi mükellefi ama e-Fatura’ya kayıtlı değilse yine iade faturasını o düzenler; fark belgenin türündedir. 509 Sıra No’lu Tebliğ, e-Arşiv uygulamasına dahil olanların e-Fatura’ya kayıtlı olmayan alıcılara faturayı e-Arşiv olarak oluşturmasını ister. Tebliğe göre 1 Ocak 2026’dan itibaren e-Arşiv’e dahil olmayan mükelleflerin faturaları da genel olarak tutarına bakılmaksızın e-Arşiv düzenlenir; basit usul ve işletme hesabı esasında bu tarih 1 Ocak 2027’dir.
İade eden firmanın sizin e-Fatura kaydınıza ve kendi defter türüne göre hangi belgeyi düzenleyeceği değişebilir. Bu nedenle böyle bir iadede firmadan, asıl faturanıza atıf yapan bir iade faturası isteyin ve belgenin türünü karşı tarafın mali müşaviriyle netleştirmesini isteyin. Tutar sınırındaki değişikliği e-Arşiv fatura düzenleme sınırı yazımızda ayrıntılı anlatıyoruz.
Bireysel müşteri iadesinde satıcı ne yapar?
Bireysel tüketici fatura düzenleme yükümlüsü değildir; ondan iade faturası kesmesi beklenmez. İnternet satışları için 509 Sıra No’lu Tebliğ’in IV.2.4.5 bölümü bu durumu doğrudan düzenler: internetten satılan mal için düzenlenen e-Arşiv faturada bir iade bölümü bulunmak zorundadır. Müşteri malı iade etmek isterse kendisine elektronik ortamda iletilen faturanın kâğıt çıktısını alır, iade bölümünü doldurup imzalar ve malla birlikte satıcıya gönderir. Tebliğe göre bu belge, satıcının düzenleyeceği gider pusulası yerine geçer.
İade bölümünde bulunması gereken bilgiler tebliğde sayılmıştır:
- Malı iade edenin adı soyadı ve adresi
- Malı iade edenin imzası
- İade edilen malın cinsi ve miktarı
- İade edilen malın birim fiyatı ve tutarı
İade bölümü yoksa ya da doldurulmadıysa: gider pusulası
Müşteri iade bölümünü doldurup göndermediyse satıcı iadeyi gider pusulasıyla belgeler. Vergi Usul Kanunu’nun 234. maddesi, belge düzenleme zorunluluğu bulunmayanlardan satın alınan mallar için malı satana imza ettirilen gider pusulasını tanımlar. Pusulada işin mahiyeti, malın cinsi, miktarı ve bedeli, tarafların ad soyadı ve adresleri ile tarih bulunur; iki nüsha düzenlenir, seri ve sıra numarasıyla teselsül ettirilir.
Uygulamada pazaryeri iadelerinde müşteri imzası almak her zaman kolay değildir; ürün kargoyla döner, müşteri kâğıt çıktı göndermez. Belgeyi nasıl tamamlayacağınızı (imza, e-Gider Pusulası kullanımı, iade kargo kaydının saklanması) mali müşavirinizle birlikte belirleyin. Gider pusulasının doldurulmasını ayrı yazımızda anlatıyoruz.
e-Arşiv iade faturası nasıl kesilir? Adım adım
Aşağıdaki adımlar, malı geri veren tarafın (vergi mükellefi alıcının) iade faturasını hazırlarken izleyeceği sırayı gösterir. Ekran adları entegratörden entegratöre değişir; içerik aynıdır.
- 1
Asıl faturayı bulun
İade edilen mala ait satış faturasının numarasını, tarihini ve ETTN’sini not edin. Bu üç bilgi iade faturasında asıl belgeye atıf için kullanılır.
- 2
Fatura tipini İade seçin
Yeni bir belge açın ve fatura tipini İade olarak işaretleyin. e-Fatura’da senaryo TEMEL, e-Arşiv’de profil EARSIVFATURA olur; TİCARİ senaryo iade tipini kabul etmez.
- 3
Alıcı olarak asıl satıcıyı yazın
İade faturasının alıcısı, malı size satan firmadır. Unvan, vergi dairesi ve VKN’nin asıl faturadakiyle aynı olduğundan emin olun.
- 4
Yalnız iade edilen kalemleri girin
İade edilen ürünü, miktarını ve asıl faturadaki birim fiyatını yazın. KDV oranı asıl satıştaki oranla aynı olmalıdır.
- 5
Atıf ve açıklamayı ekleyin
Asıl faturanın numarasını, tarihini, ETTN’sini ve iade nedenini açıklama alanına yazın; asıl faturayı referans (BillingReference) alanına da girin; güncel şematron İADE tipli faturada bu alanı zorunlu tutar.
- 6
Gönderin ve kaydedin
Belgeyi onaylayıp gönderin. Muhasebe kaydında iade faturasını asıl satışla eşleştirin ki cari bakiye ve KDV düzeltmesi doğru döneme düşsün.
Örnek: kısmi iadede KDV hesabı
Örnek Ticaret, kurumsal bir alıcıya birim fiyatı 500,00 TL (KDV hariç) olan üründen 2 adet satmış, örnekteki KDV oranı %20 olsun. Alıcı bir adedini iade ediyor. İade faturasında yalnız iade edilen adet, asıl faturadaki birim fiyat ve KDV oranıyla yer alır. Rakamlar örnek içindir.
Kontrol: 500,00 × 2 = 1.000,00; 1.000,00 × 0,20 = 200,00; iade 500,00 × 0,20 = 100,00; 1.200,00 − 600,00 = 600,00. Satış iskontolu yapıldıysa iade faturasında da iskontolu birim fiyat kullanılır; aksi hâlde KDV düzeltmesi asıl faturayla tutmaz.
| Kalem | Satış faturası | İade faturası | Kalan satış |
|---|---|---|---|
| Miktar | 2 adet | 1 adet | 1 adet |
| Matrah (KDV hariç) | 1.000,00 | 500,00 | 500,00 |
| KDV %20 | 200,00 | 100,00 | 100,00 |
| Genel toplam | 1.200,00 | 600,00 | 600,00 |
KDV düzeltmesi hangi dönemde yapılır?
Katma Değer Vergisi Kanunu’nun 35. maddesi, malların iade edilmesi ya da işlemin gerçekleşmemesi gibi nedenlerle matrah değiştiğinde, satıcının borçlandığı vergiyi, alıcının da indirdiği vergiyi “değişikliğin vukubulduğu dönem içinde” düzeltmesini ister. Madde ayrıca iade olunan malların fiilen işletmeye girmiş olmasını ve bu girişin defter kayıtları ile beyannamede gösterilmesini şart koşar.
Pratikte bu, iade faturasını ya da gider pusulasını iadenin gerçekleştiği ayın kayıtlarına almak demektir. Ay sonunda iade belgesi eksik kalan siparişler, KDV beyannamesinde düzeltmenin yapılamamasına yol açar. İade belgelerinin hangi satıra ve hangi döneme yazılacağını mali müşavirinize bırakın; sizin işiniz belgenin eksiksiz ve vaktinde elde olmasıdır.
İptal mi, iade faturası mı?
Hatalı bir faturayı düzeltmenin iki yolu vardır ve karıştırılmamalıdır. İptal, belgenin hiç düzenlenmemiş gibi geri alınmasıdır ve süreye bağlıdır: GİB’in e-Arşiv ve e-Fatura iptal kılavuzları iptal işleminin her durumda, belgenin alıcıya iletildiği tarihten itibaren 8 günlük süre içinde yapılmasını ister. İade belgesi ise teslim edilmiş ve geri gelen malı belgeler; satış gerçekleşmiştir, sonradan düzeltilir.
Yanlış tutar ya da yanlış alıcı gibi bir hata fark edildiyse ve süre dolmadıysa iptal yoluna bakılır. Mal müşteriye ulaşıp geri döndüyse iade belgesi düzenlenir. Ayrıntılar e-Arşiv fatura iptali ve e-Fatura iptal ve itiraz yazılarımızda.
Pazaryeri iadelerinde (Trendyol vb.) nelere dikkat edilir?
Pazaryeri satışlarının çoğu bireysel müşteriye e-Arşiv faturayla yapılır; bu yüzden iade belgesi kural olarak iade bölümü ya da gider pusulasıdır. Müşteri faturada kurumsal bilgi verdiyse ve alıcı firma vergi mükellefiyse iade faturasını o firmanın düzenlemesi gerekir. Pazaryerlerinin iade kabul, iade kargo ve belge yükleme süreçleri kendi kurallarına bağlıdır ve değişebilir; Trendyol, Hepsiburada ya da diğer kanallarda satıcı panelinizdeki güncel kuralı kontrol edin.
Her iadede asıl faturanın numarasını ve ETTN’sini iade kaydına bağlamak, ay sonu mutabakatını kolaylaştırır. Hangi siparişin iade edildiği, belgenin ne olduğu ve paranın müşteriye ne zaman döndüğü tek bir listede görünmüyorsa KDV düzeltmesi ve cari bakiye kolayca kayar.
TicariHub’da iade belgesi nasıl hazırlanır?
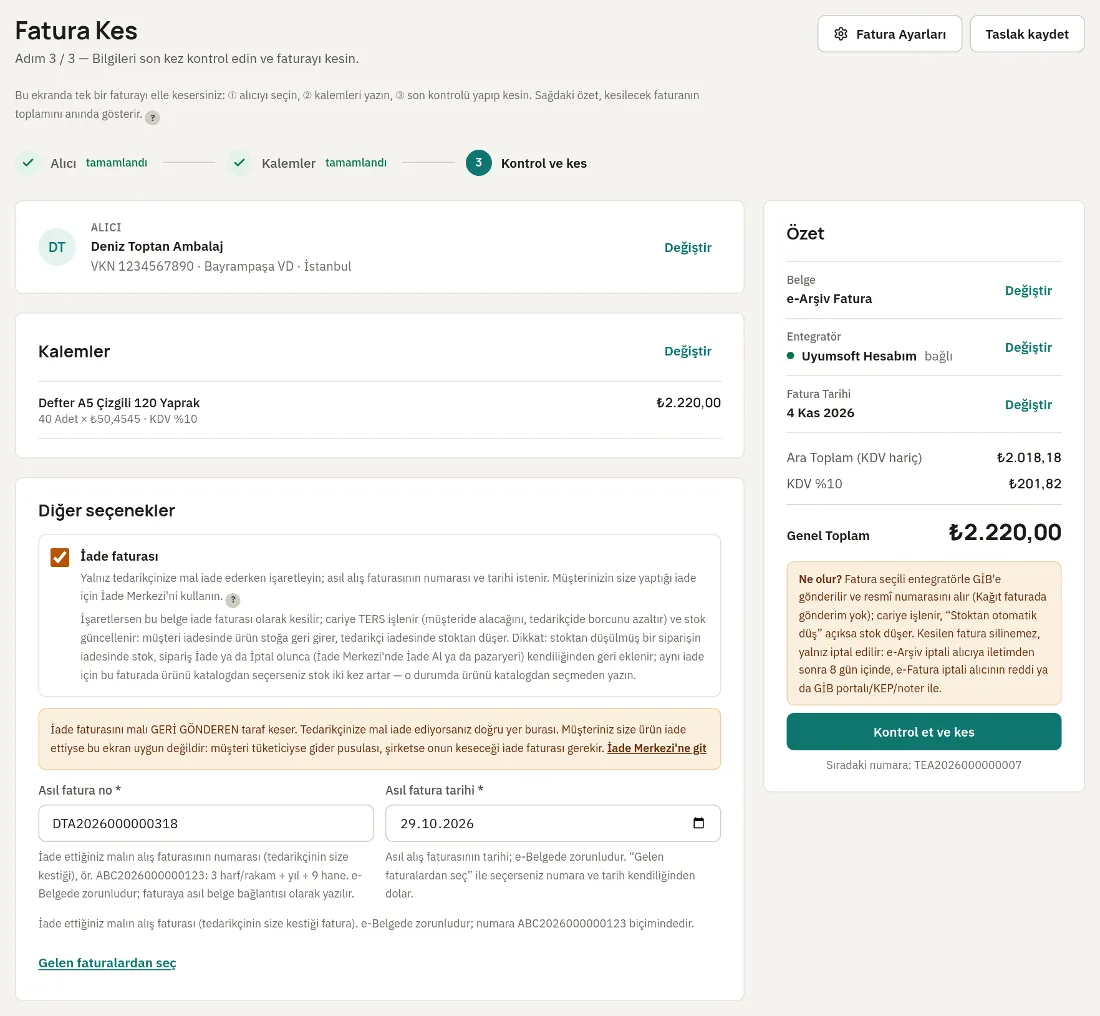
TicariHub’da iade faturası iki yerden kesilir: Fatura Kes ekranından (panel /invoices/new) belge türü İade faturası seçilip asıl faturanın numarası ve tarihi girilir; ya da İade Merkezi’nde (/returns) iade kaydına bağlı olarak düzenlenir. Asıl faturaya atıf GİB’e giden belgede yer alır. Fatura kendi entegratör hesabınızdan kesilir; TicariHub bir entegratör değildir.
İade Merkezi’ndeki sihirbaz duruma göre belge önerir: iptal, iade faturası, gider pusulası, imzalı iade bölümü, banka dekontu ya da size gelen iade faturası. Satış iadesi müşterinin carisine alacak, alış iadesi tedarikçi borcunu azaltan kayıt olarak işlenir; satış iadesinde stok geri girer, alış iadesinde düşer.
Sınırlar: Kolaybi ve Turkcell e-Şirket bağlantılarında iade faturası gönderimi yoktur; Kolaybi’de iade faturası Kolaybi’nin kendi panelinden kesilir. Dövizli faturanın iadesi İade Merkezi’nde desteklenmez. Gider pusulası için TicariHub yalnız bir doldurma föyü basar; bu bir bilgi föyüdür, yasal belge değildir ve numara üretmez. e-Gider Pusulası hiçbir entegratörde API ile gönderilmez.