e-Fatura, Gelir İdaresi Başkanlığı’nın (GİB) e-Fatura sistemine kayıtlı iki taraf arasında düzenlenen ve sistem üzerinden alıcıya iletilen faturadır. e-Arşiv Fatura ise e-Fatura sistemine kayıtlı olmayan vergi mükelleflerine ve son tüketicilere elektronik olarak düzenlenen faturadır. Hangisini keseceğinizi alıcı belirler: alıcı kayıtlı kullanıcıysa e-Fatura, değilse e-Arşiv. e-Fatura mükellefine e-Arşiv kesilmez.
İki belge de kâğıt faturayla aynı hukuki niteliğe sahiptir; farkları alıcıda, iletim yolunda ve hata düzeltme kurallarındadır. Aşağıda farkı bir tabloda özetliyor, pazaryeri siparişinde belgenin nasıl seçildiğini adım adım gösteriyoruz; senaryo, ETTN, iptal ve iade için ayrıntılı yazılarımıza bağlantı veriyoruz. Kurallar değişebilir; işlem yapmadan önce güncel metni ebelge.gib.gov.tr’den ya da mali müşavirinizden teyit edin. Son kontrol: 5 Kasım 2026.
e-Fatura ile e-Arşiv arasındaki fark nedir?
Kısa cevap: fark alıcıdadır. Aynı mal aynı fiyatla e-Fatura sistemine kayıtlı bir firmaya satıldığında e-Fatura, bir son tüketiciye satıldığında e-Arşiv Fatura düzenlenir. Belgenin içeriği büyük ölçüde aynıdır; değişen, belgenin alıcıya hangi yoldan ulaştığı, alıcının ona nasıl yanıt verebildiği ve bir hata olduğunda nasıl düzeltildiğidir.
Aşağıdaki tabloda iki belgenin günlük işte fark yaratan yönleri yan yana duruyor. Satırların her biri, yazının ilerleyen bölümlerinde kaynağıyla birlikte ayrıca açıklanıyor.
| Konu | e-Fatura | e-Arşiv Fatura |
|---|---|---|
| Kime düzenlenir | e-Fatura sistemine kayıtlı kullanıcılara (tüzel kişi ya da gerçek kişi) | e-Fatura sistemine kayıtlı olmayan vergi mükelleflerine ve son tüketicilere |
| Alıcıya nasıl ulaşır | GİB sistemi üzerinden alıcının e-Fatura posta kutusuna | Alıcının talebine göre elektronik ortamda ya da kâğıt olarak; internet satışında elektronik ortamda iletilmesi zorunlu |
| Senaryo | Temel fatura ya da ticari fatura | Senaryo seçimi yok |
| Alıcının yanıtı | Ticari senaryoda alıcı sistem içinden kabul ya da ret yanıtı verebilir | Sistem içinde kabul ya da ret yanıtı yok |
| Hata düzeltme | Ticari senaryoda 8 gün içinde ret; temel senaryoda İptal/İtiraz Portalı’ndan 8 gün içinde iptal talebi | Entegratörünüzün ya da GİB portalının iptal işlemi |
| Belge kimliği | Fatura numarası ve ETTN | Fatura numarası ve ETTN |
| Hukuki nitelik | Kâğıt faturayla aynı | Kâğıt faturayla aynı |
e-Fatura nedir, kimler kullanır?
e-Fatura, faturanın kâğıt yerine elektronik belge olarak düzenlenip GİB sistemi üzerinden alıcıya iletildiği ve elektronik ortamda saklandığı uygulamadır. 509 Sıra No’lu Vergi Usul Kanunu Genel Tebliği’ne göre e-Fatura uygulamasına kayıtlı mükellefler, tebliğdeki istisnalar dışında, birbirlerine sattıkları mal ve hizmetler için faturalarını e-Fatura olarak göndermek ve almak zorundadır (IV.1.1).
Uygulamaya iki yoldan girilir: brüt satış hasılatı ya da faaliyet türü nedeniyle zorunlu olarak ya da isteğe bağlı başvuruyla. İnternetten satış yapanlar için eşik genel eşikten düşüktür; güncel tutarlar ve geçiş tarihleri e-Fatura zorunluluğu 2026 yazımızda kaynaklarıyla yer alır. Burada önemli olan şudur: e-Fatura kullanıcısı olduğunuzda kayıtlı alıcılara artık kâğıt ya da e-Arşiv değil, e-Fatura düzenlersiniz.
Kayıtlı kullanıcılar GİB’in paylaştığı kullanıcı listesinde kimlik numaralarıyla yer alır ve GİB’in kılavuzuna göre bu alan VKN ise 10, TCKN ise 11 hanedir. Yani listede TCKN ile kayıtlı gerçek kişi kullanıcılar da vardır. “TCKN’li alıcı her zaman son tüketicidir” varsayımı bu yüzden doğru değildir; TCKN ile e-Fatura’ya kayıtlı bir şahıs işletmesine de e-Fatura kesilir.
e-Arşiv Fatura nedir, kime kesilir?
e-Arşiv Fatura, e-Fatura sistemine kayıtlı olmayan alıcılara, vergi mükellefi olsun ya da olmasın, düzenlenen faturanın elektronik hâlidir. Tebliğ, e-Arşiv uygulamasına kayıtlı mükelleflerin e-Fatura kullanıcılarına e-Fatura, kayıtlı olmayan vergi mükellefleri ile vergi mükellefi olmayanlara ise e-Arşiv Fatura düzenlemesini zorunlu tutar (IV.2.1).
e-Arşiv Fatura alıcının talebine göre elektronik ortamda ya da kâğıt olarak iletilir; düzenleyenin nüshası elektronik ortamda saklanır. İnternet üzerinden yapılan satışlarda ise e-Arşiv Faturanın alıcıya elektronik ortamda iletilmesi zorunludur (IV.2.4.5). Pazaryeri satışında faturanın müşteriye elektronik yoldan ulaştırılması gerekir; pakete konan bir çıktı bunun yerine geçmez.
2026 ile gelen bir değişiklik daha var: e-Arşiv uygulamasına dahil olmayan mükelleflerin düzenlediği faturalar 1 Ocak 2026’dan itibaren tutarına bakılmaksızın e-Arşiv Fatura olarak, GİB portalı ya da özel entegratör üzerinden düzenlenir. Ticari kazancı basit usulde tespit edilenler ile işletme hesabı esasına göre defter tutanlar için bu tarih 1 Ocak 2027’dir; bu mükelleflerde 2026 sonuna kadar vergiler dahil 3.000 TL’yi aşan faturalar e-Arşiv olarak düzenlenir (IV.2.4.3). Önceki tutar sınırları ve ayrıntılar e-Arşiv fatura düzenleme sınırı 2026 yazımızda.
e-Fatura mükellefine e-Arşiv kesilir mi?
Hayır. Alıcı e-Fatura sistemine kayıtlıysa bu alıcıya düzenlenecek fatura e-Fatura olmak zorundadır; e-Arşiv ya da kâğıt fatura bu durumda doğru belge değildir. Tebliğ, e-Fatura olarak düzenlenmesi gereken faturayı e-Fatura olarak düzenlemeyen ve almayanlar (matbu kâğıt fatura düzenleyen ve alanlar dahil) hakkında Vergi Usul Kanunu’ndaki ceza hükümlerinin uygulanacağını belirtir (IV.1.6).
Ters durum da geçerlidir: kayıtlı olmayan bir alıcıya e-Fatura gönderilemez, çünkü e-Fatura alıcının sistemdeki posta kutusuna iletilir ve kayıtlı olmayan alıcının böyle bir adresi yoktur. Bu yüzden belge türünü belirleyen şey alıcının o andaki kayıt durumudur; sipariş tutarı, ürün türü ya da alıcının şirket olup olmaması tek başına belirleyici değildir.
Uygulamada en sık hata, kurumsal fatura isteyen bir pazaryeri müşterisine siparişteki kişi bilgileriyle e-Arşiv kesmektir. Müşteri şirket adına fatura istediyse unvan, vergi dairesi ve VKN siparişte yer alır ya da sizinle sonradan paylaşılır; bu bilgilerle yapılan sorgu alıcının kayıtlı olduğunu gösterirse belge e-Fatura olmalıdır. Yanlış türde kesilmiş bir belgenin düzeltilmesi iptal ve yeniden düzenleme kurallarına tabidir; bu adımı mali müşavirinizle birlikte atın.
Hangisini kesmeliyim? Mükellef sorgusu nasıl yapılır?
Belge türüne karar vermenin yolu mükellef sorgusudur: alıcının VKN ya da TCKN’sinin GİB’in e-Fatura kayıtlı kullanıcı listesinde olup olmadığına bakılır. GİB bu bilgiyi, e-Fatura ve e-İrsaliye kullanıcılarının kimlik, unvan ve etiket bilgilerini içeren bir kullanıcı listesi olarak paylaşır; özel entegratörler ve fatura yazılımları sorguyu bu bilgi üzerinden yapar.
Sorgunun iki pratik kuralı var. Birincisi zamanlamadır: liste değişir, bugün kayıtlı olmayan bir firma yarın kayıtlı olabilir; bu yüzden sorgu fatura kesilirken yapılmalı, aylar önce kaydedilmiş bir sonuca güvenilmemelidir. İkincisi kimliğin doğruluğudur: pazaryerlerinden gelen bazı siparişlerde kimlik numarası maskeli ya da yer tutucu (ör. tüm haneleri aynı) olabilir; böyle bir numara gerçek kimlik gibi sorgulanmamalı ve faturaya yazılmamalıdır.
Sorgunun ekranda nasıl yapıldığını ve sonucun nasıl okunduğunu e-Fatura mükellefi sorgulama yazımızda adım adım anlatıyoruz. Aşağıdaki tablo, sorgu sonucuna göre hangi belgenin düzenleneceğini özetler.
| Alıcı | Sorgu sonucu | Düzenlenecek belge |
|---|---|---|
| Şirket (VKN) | e-Fatura’ya kayıtlı | e-Fatura |
| Şirket (VKN) | Kayıtlı değil | e-Arşiv Fatura |
| Gerçek kişi işletme (TCKN) | e-Fatura’ya kayıtlı | e-Fatura |
| Son tüketici (TCKN) | Kayıtlı değil | e-Arşiv Fatura |
| Kimliği bilinmeyen bireysel alıcı | Sorgulanamaz | e-Arşiv Fatura; kimlik alanının nasıl doldurulacağını entegratörünüzden ya da mali müşavirinizden teyit edin |
Pazaryeri satışında belge nasıl seçilir?
Pazaryeri siparişlerinde karar her siparişte yeniden verilir, çünkü aynı mağazaya hem son tüketici hem şirket alıcı gelir. Aşağıdaki akış, elle ya da yazılımla yapılsın, aynı sırayı izler.
Akışın en sık takıldığı yer ilk adımdır. Pazaryerleri kurumsal fatura bilgisini siparişin ayrı bir bölümünde verir ve bu bölüm boş gelebilir; müşteri şirket adına fatura istediğini sonradan mesajla bildirebilir. Böyle bir durumda faturayı kesmeden önce bilgiyi siparişe işleyin ve sorguyu bu bilgiyle yapın. Fatura kesildikten sonra gelen bir kurumsal bilgi talebi, düzeltme ya da iptal gerektirir ve süreye bağlıdır.
Fatura bilgisini siparişten alın
Siparişin fatura bölümüne bakın; kurumsal fatura istendiyse unvan, vergi dairesi ve VKN burada olur. Fatura adresi teslimat adresinden farklı olabilir; faturada fatura adresi kullanılır.
Kimlik numarasını doğrulayın
VKN 10, TCKN 11 hanedir. Maskeli, eksik ya da tüm haneleri aynı numaralar gerçek kimlik sayılmamalıdır.
Mükellef sorgusu yapın
Numara e-Fatura kayıtlı kullanıcı listesinde varsa belge e-Fatura, yoksa e-Arşiv olur. Sorguyu her kesimde yeniden yapın.
Tutarı ve kalemleri kontrol edin
Pazaryerinin bildirdiği indirim, kupon ve kargo bedeli faturaya doğru yansımalı; KDV oranı ürün bazında doğru olmalı.
Belgeyi kesin ve iletin
e-Fatura alıcının posta kutusuna gider. e-Arşiv internet satışında alıcıya elektronik ortamda iletilir ve üzerinde internet satışı bilgileri yer alır.
Pazaryerine yükleyin
Faturayı kabul eden pazaryerlerinde belgenin PDF’i ya da bağlantısı siparişe eklenir. Pazaryerinin yükleme kuralını satıcı panelinizden kontrol edin.
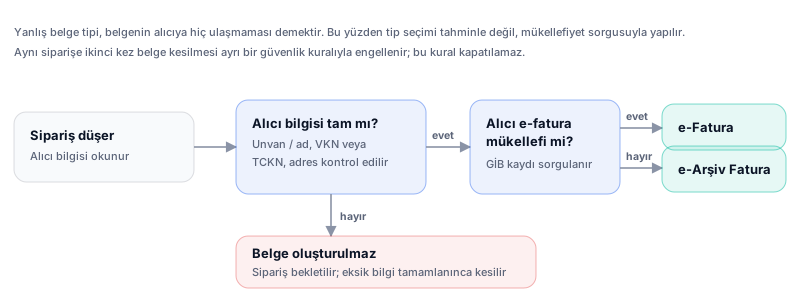
Şemanın tamamını görmek için yana kaydırın.
Senaryo nedir? Temel fatura ve ticari fatura farkı
e-Fatura bir senaryo ile gönderilir. GİB’in UBL-TR kılavuzlarına göre temel fatura senaryosunda fatura alıcıya iletilir ve süreç orada biter; sistem içinden kabul ya da ret yanıtı verilmez. Ticari fatura senaryosunda ise alıcı, uygulama yanıtı düzenleyerek faturayı kabul ya da reddedebilir; kılavuz bu senaryoda faturalaşmanın tarafların açık rızasına bağlı olduğunu söyler.
Farkın pratik sonucu hata düzeltmede görülür. GİB’in İptal, İhtar/İtiraz Bildirim Kılavuzu’na göre ticari senaryoda düzenlenen fatura, alıcıya iletildiği tarihten itibaren 8 gün içinde sistem içinden ret yanıtıyla iptal edilir. Temel senaryoda böyle bir yanıt yoktur; taraflar yine 8 gün içinde GİB’in e-Fatura İptal/İtiraz Portalı’ndan iptal talebi açar ve karşı taraf onaylar. Hangi senaryoyu kullanacağınız alıcınızla çalışma biçiminize bağlıdır; ayrıntılar temel fatura ile ticari fatura farkı yazımızda.
e-Arşiv Fatura’da senaryo seçimi yoktur. Alıcının itirazı genel ticari kurala tabidir: GİB kılavuzunun da aktardığı gibi Türk Ticaret Kanunu’nun 21. maddesinin ikinci fıkrasına göre bir faturayı alan kişi, aldığı tarihten itibaren sekiz gün içinde içeriğine itiraz etmemişse içeriği kabul etmiş sayılır.
ETTN ve fatura numarası: belgenin iki kimliği
Her elektronik faturada iki kimlik bulunur. Fatura numarası, belgeyi düzenleyen firmanın seri ve sırasıdır. GİB’in UBL-TR Fatura kılavuzuna göre üç haneli alfanümerik bir birim kodu ile 13 haneli bir sıra numarasından oluşur; sıra numarasının ilk dört hanesi yılı, kalan dokuz hanesi sırayı gösterir (örnek biçim: ABC2026000000001). Aynı fatura numarası düzenleyen bünyesinde birden fazla kullanılamaz.
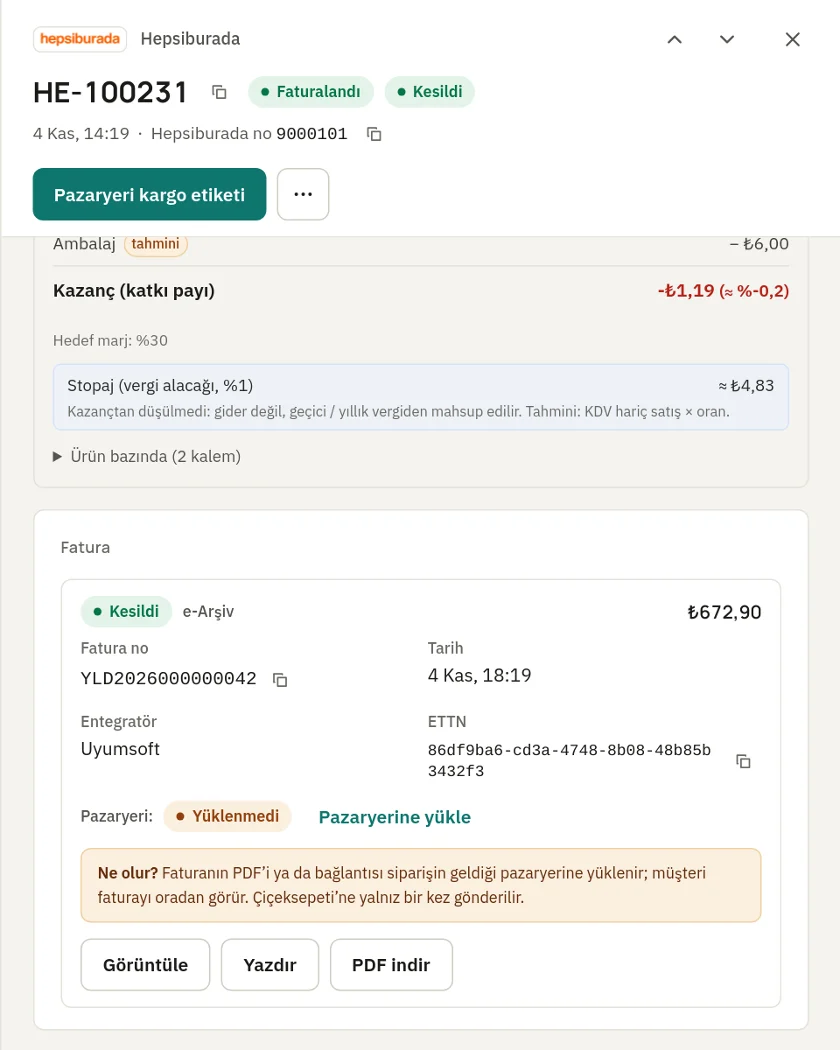
ETTN (Evrensel Tekil Tanımlama Numarası) ise aynı kılavuza göre faturanın evrensel eşsizliğini sağlayan, düzenleyen tarafından GUID biçiminde üretilen numaradır (biçim örneği: e093a490-dd99-11dd-ad8b-0800200c9a66). Fatura numarası firmanızın sırasıdır; ETTN ise belgenin tek kimliği gibi düşünülebilir. Belgeyi doğrularken, pazaryerine fatura yüklerken ya da entegratöre bir hata bildirirken çoğu zaman ETTN istenir.
Bir pratik sonuç: aynı belge için yapılan tekrar gönderimlerde ETTN değişmemelidir. Bağlantı koptuğu için yeniden gönderilen belge yeni bir ETTN ile giderse karşı tarafta iki ayrı fatura oluşabilir. Numaranın biçimi, yıl başında nasıl sıfırlandığı ve sık yapılan numara hataları fatura numarası formatı yazımızda ayrıca anlatılır.
İptal, itiraz ve iade: hangi durumda ne yapılır?
Kesilmiş bir faturada hata fark ettiğinizde ilk soru malın el değiştirip değiştirmediğidir. Mal teslim edilip iade edildiyse yapılacak iş genellikle iptal değil iade belgesidir. Mal hiç gönderilmediyse ya da belgede bir bilgi hatası varsa iptal yolu açıktır; hangi yolun kullanılacağı belge türüne ve senaryoya göre değişir.
İptal ve iade ayrıntılı konulardır ve sık sorulan sorular doğurur. e-Arşiv fatura iptali nasıl yapılır, e-Fatura iptali ve itiraz ile iade faturası nasıl kesilir yazılarımız bu üç konuyu adım adım ele alır.
| Durum | e-Fatura | e-Arşiv Fatura |
|---|---|---|
| Belgede hata var, mal iade edilmedi | Ticari senaryoda alıcı 8 gün içinde ret yanıtı verir; temel senaryoda İptal/İtiraz Portalı’ndan 8 gün içinde iptal talebi açılır | Entegratörünüzün ya da GİB portalının iptal işlemiyle; süre ve koşullar e-Arşiv iptali yazısında |
| 8 günlük süre geçti | Portal 8 günü aşan sürede talep açılmasına ya da onaylanmasına izin vermez; düzeltme yolunu mali müşavirinizle belirleyin | Süre sonrası yol e-Arşiv iptali yazısında; mali müşavirinize danışın |
| Mal iade edildi, alıcı firma | İade faturası düzenlenir; kimin keseceği iade faturası yazısında | Alıcı vergi mükellefiyse iade faturası düzenlenir; ayrıntılar iade faturası yazısında |
| Mal iade edildi, alıcı son tüketici | Uygulanmaz | İnternet satışı faturasının iade bölümü doldurulup imzalanarak malla gönderilirse gider pusulası yerine geçer |
| Alıcı içeriğe itiraz ediyor | Ticari senaryoda sistem içinden ret; temel senaryoda 8 gün içinde noter, taahhütlü mektup, telgraf ya da KEP gibi harici yollarla | Türk Ticaret Kanunu’ndaki genel itiraz yolları |
GİB portalı mı, özel entegratör mü?
e-Fatura ve e-Arşiv belgeleri üç yoldan düzenlenebilir: GİB’in e-Belge portalları, GİB’den izin almış özel entegratörlerin bilgi işlem sistemleri ya da kendi sisteminizin GİB’e doğrudan entegrasyonu (509 Sıra No’lu Tebliğ, V.1). Küçük ve orta ölçekli işletmelerin çoğu için seçim ilk ikisi arasındadır.
Portal, belgeyi ekranda elle doldurmanıza dayanır; ayda birkaç fatura kesen bir işletme için yeterli olabilir. Günde onlarca pazaryeri siparişi olan bir işletmede ise her siparişi portala elle girmek hem zaman alır hem tutar ve alıcı hatası üretir. Özel entegratör, belgeyi bir yazılımdan almanıza, pazaryeri siparişinden otomatik oluşturmanıza ve gelen faturaları elektronik almanıza imkân verir; karşılığında entegratöre ücret ödenir.
GİB’den izin almış özel entegratörlerin listesi ebelge.gib.gov.tr’de yayımlanır. Bir fatura yazılımı kullanırken belgenin kimin sisteminden kesildiğini bilin: belge sizin adınıza, sizin entegratör hesabınızdan çıkar; yazılım yalnız belgeyi hazırlayıp gönderen ara katman olabilir.
Seçimi yaparken gelen faturaları da düşünün. e-Fatura kullanıcısı olduğunuzda tedarikçilerinizin, kargo firmanızın ve pazaryerinin size kestiği e-Faturalar da posta kutunuza gelir; ticari senaryodaki bir faturayı 8 gün içinde reddedebilmek için gelen kutusunu düzenli açmanız gerekir. Entegratörün gelen faturaları hangi ayrıntıda (kalem, PDF, XML) verdiğini baştan sorun.
Faturayı ne zaman kesmeliyim, üzerinde ne olmalı?
Fatura, teslimden itibaren en geç yedi gün içinde düzenlenmelidir (fatura kesme süresi ve geç kesmenin sonuçları). Pazaryeri satışında pratik olan, faturayı sipariş kargoya verilmeden ya da verildiği gün kesmektir; böylece süre aşılmaz ve fatura siparişe vaktinde eklenir.
İnternet üzerinden yapılan satışlarda e-Arşiv Faturada aşağıdaki bilgiler zorunludur ve faturada “Bu satış internet üzerinden yapılmıştır.” ifadesi yer almalıdır (509 Sıra No’lu Tebliğ, IV.2.4.5). e-Fatura kullanıcısı bir alıcıya internet üzerinden mal sattığınızda düzenlediğiniz e-Faturada da iade bölümü dışındaki bu bilgiler bulunur.
- Satışın yapıldığı web adresi
- Ödeme şekli ve ödeme tarihi
- Mal satışlarında gönderiyi taşıyanın adı soyadı ya da unvanı ile VKN/TCKN’si
- Malın gönderildiği ya da hizmetin ifa edildiği tarih
- İade bölümü: iade edenin adı soyadı, adresi, imzası ve iade edilen malın cinsi, miktarı, birim fiyatı ve tutarı
e-Fatura ve e-Arşiv belgeleri nasıl saklanır?
Elektronik faturada saklama da elektroniktir. Tebliğe göre e-Fatura elektronik ortamda düzenlenir, iletilir ve elektronik ortamda muhafaza ve ibraz edilir; e-Arşiv Faturada da alıcıya kâğıt ya da elektronik gönderilen şekil belgenin aslı, düzenleyenin elektronik ortamda sakladığı hâli ise ikinci nüsha hükmündedir (IV.1.1, IV.2.1). Yani bir e-Arşiv faturanın çıktısını almak, elektronik nüshayı saklama yükümlülüğünü ortadan kaldırmaz.
Süre için genel kural Vergi Usul Kanunu’nun 253. maddesindedir: defter tutmak zorunda olanlar, defterlerini ve kanunda sayılan belgeleri ilgili oldukları yılı izleyen takvim yılından başlayarak beş yıl süreyle saklar. Özel entegratör kullanıyorsanız belgelerin entegratörde ne kadar süre ve hangi biçimde (XML ve PDF) tutulduğunu, entegratör değiştirirseniz eski belgelere nasıl erişeceğinizi sözleşmede netleştirin.
Saklamanın pratik bir yanı da düzenli kontrol etmektir. Ay sonunda kestiğiniz e-Fatura ve e-Arşiv belgelerinin listesini entegratörünüzdeki kayıtlarla karşılaştırmak; eksik, mükerrer ya da durumu belirsiz belgeyi mali müşavirinize kapanış dosyası gitmeden önce yakalamanızı sağlar.
En sık yapılan hatalar
Belge türü hatalarının çoğu birkaç tanıdık hatadan çıkar. Aşağıdaki listeyi faturalama düzeninizi kurarken bir kontrol listesi gibi kullanabilirsiniz.
- Sorguyu bir kez yapıp sonucu cari kartta saklamak: alıcı sonradan e-Fatura’ya geçebilir, sorgu her kesimde tekrarlanmalıdır.
- Kurumsal fatura isteyen pazaryeri müşterisine siparişteki kişi bilgisiyle e-Arşiv kesmek.
- Maskeli ya da yer tutucu kimlik numarasını gerçek numara gibi faturaya yazmak.
- İnternet satışı faturasında web adresi, ödeme ve taşıyıcı bilgilerini boş bırakmak.
- Yeniden gönderimde yeni ETTN üretip aynı siparişe iki belge oluşturmak.
- Mal iade edildiği hâlde faturayı iptal etmeye çalışmak; bu durumda doğru belge iade belgesidir.
- Hatalı e-Faturayı 8 günlük süre geçtikten sonra fark etmek; kesilen belgeleri her gün gözden geçirin.
TicariHub’da e-Fatura mı e-Arşiv mi nasıl seçilir?
TicariHub bir GİB özel entegratörü değildir: faturalar sizin bağladığınız entegratör hesabından, sizin unvanınızla kesilir. Bağlanabilen entegratörler Kolaybi, Uyumsoft, İzibiz, Kolaysoft, NES Bilgi, Digital Planet (Sovos), Turkcell e-Şirket, Trendyol E-Faturam ve Hepsiburada e-Faturam’dır. Sipariş, stok, kargo ve ön muhasebe aynı panelde tutulduğu için fatura bu akışın bir halkası olarak kesilir.
Otomatik fatura kapalı başlar; açtığınızda hangi kanalların ve hangi tutarın üzerindeki siparişlerin faturalanacağını seçersiniz. Entegratör bazındaki farklar e-Fatura Entegrasyonu sayfasında anlatılır.
- Siparişten fatura keserken alıcının VKN/TCKN’si bağlı entegratör üzerinden mükellef sorgusuna sokulur; mükellefse e-Fatura, değilse e-Arşiv seçilir. Vergi numarası yoksa belge e-Arşiv olur.
- Kolaybi ve Turkcell e-Şirket bağlantısında mükellef sorgusu yoktur; belge türüne fatura kesilirken entegratör karar verir.
- Fatura Kes ekranı (siparişsiz, kayıtlı cariye ya da serbest alıcıya fatura): VKN girildiğinde sorgu yapılır ve tür otomatik seçilir; bu seçim ayardan kapatılabilir. Ayrı bir mükellef sorgulama sayfası yoktur.
- Pazaryerinden gelen 11111111111 ya da tüm haneleri aynı numaralar kimlik numarası sayılmaz; kimliği bilinmeyen bireysel alıcıya e-Arşiv 11111111111 ile kesilir, e-Fatura’da bu numara kabul edilmez.
- Bir faturanın ETTN’si ilk denemede üretilir ve tekrar denemelerde aynı kalır; aynı siparişe ikinci fatura kesilmez.
- e-Fatura (ticari) uygulama içinden iptal edilmez; panel 8 gün içinde alıcı reddi ya da GİB İptal/İtiraz Portalı yolunu gösterir. e-Arşiv iptali Kolaybi, İzibiz, NES Bilgi, Digital Planet, Turkcell e-Şirket, Trendyol E-Faturam ve Hepsiburada e-Faturam bağlantısında uygulama içinden yapılır; Uyumsoft ve Kolaysoft’ta iptal entegratörün panelinden yapılır.