e-Fatura mükellefi sorgulama, Gelir İdaresi Başkanlığı’nın ebelge.gib.gov.tr adresindeki e-Fatura Kayıtlı Kullanıcılar Listesi’nden yapılır. Firmanın 10 haneli vergi kimlik numarasını (şahıs işletmesinde 11 haneli TCKN) ve ekrandaki güvenlik kodunu girip ararsınız. Numara listedeyse firma e-Fatura kullanıcısıdır; siz de kayıtlıysanız ona e-Fatura kesersiniz. Listede değilse e-Arşiv fatura düzenlersiniz.
Bu yazıda sorgunun adımlarını, listenin neyi gösterip neyi göstermediğini, entegratörlerin aynı kontrolü nasıl yaptığını ve yanlış belge türü kesildiğinde ne yapılacağını anlatıyoruz. e-Fatura ile e-Arşiv arasındaki genel farkı ayrı yazımızda bulabilirsiniz.
GİB’de e-Fatura mükellefi sorgulama nasıl yapılır?
509 Sıra No’lu Vergi Usul Kanunu Genel Tebliği, e-Fatura uygulamasından yararlanan kayıtlı kullanıcıların güncel listesinin ebelge.gib.gov.tr adresinden yayımlandığını söyler. Sorgu ekranına şu adımlarla ulaşırsınız:
Sorgu sayfası, listede mali mühür sertifika temin işlemlerini tamamlayarak e-Fatura uygulamasına dahil olan kullanıcıların yer aldığını belirtir. Listenin güncellenme tarihi de sayfada yazar.
- 1
e-Belge sitesini açın
Tarayıcıda ebelge.gib.gov.tr adresine gidin. Menüde e-Fatura başlığı altında Kayıtlı Kullanıcılar Listesi bağlantısını seçin.
- 2
Kimlik numarasını yazın
VKN/TCKN alanına alıcının numarasını yazın. Şirketlerde 10 haneli vergi kimlik numarası, şahıs işletmelerinde 11 haneli T.C. kimlik numarası kullanılır.
- 3
Güvenlik kodunu girin
Ekranda görünen güvenlik kodunu ilgili alana yazıp aramayı başlatın.
- 4
Sonucu okuyun
Numara listede bulunuyorsa alıcı e-Fatura kayıtlı kullanıcısıdır. Bulunmuyorsa alıcı e-Fatura sistemine kayıtlı değildir ve ona e-Arşiv fatura düzenlenir.
- 5
Kararı belgeye yansıtın
Faturayı sorgu sonucuna göre e-Fatura ya da e-Arşiv olarak kesin. Aynı alıcıya düzenli satış yapıyorsanız sorguyu her faturada tekrarlayın; kayıt durumu sonradan değişebilir.
Kayıtlı kullanıcılar listesi neyi gösterir, neyi göstermez?
Liste tek bir soruya cevap verir: bu kimlik numarası şu anda e-Fatura sistemine kayıtlı mı? Firmanın vergi borcu, faaliyet durumu, ciro büyüklüğü ya da hangi entegratörle çalıştığı bu sorgunun konusu değildir.
Vergi mükellefi olmak ile e-Fatura kullanıcısı olmak da aynı şey değildir. 509 Sıra No’lu Tebliğ e-Fatura’ya geçişi belirli ciro sınırlarına ve sektörlere bağlar; sınırın altında kalan mükellefler ise isterlerse uygulamaya dahil olabilir. Bu yüzden vergi levhası olan, faturalı çalışan bir firma pekâlâ e-Fatura’ya kayıtlı olmayabilir. Belge türüne karar verirken tek ölçü bu listedeki kayıttır.
Unvana bakarak tahmin yürütmek de sık yapılan bir hatadır. Bir limited ya da anonim şirket e-Fatura’ya kayıtlı olmayabilir; bir şahıs işletmesi ise kayıtlı olabilir. Listede şahıs kayıtları TCKN ile yer alır.
e-Arşiv mükellef listesi ile e-Fatura listesi aynı şey mi?
Hayır. GİB’in e-Belge sitesinde iki ayrı liste vardır: e-Fatura Kayıtlı Kullanıcılar Listesi ve e-Arşiv Uygulamasına Kayıtlı Mükellefler Listesi. İkisi de VKN/TCKN ve güvenlik koduyla sorgulanır, ama farklı soruları cevaplar.
e-Arşiv listesi, e-Arşiv kapsamında fatura düzenlemeye yetkili mükellefleri gösterir; bir alıcıya hangi belgeyi keseceğinizi göstermez. Alıcıyı sorgularken e-Fatura listesine bakarsınız. e-Arşiv listesi daha çok size gelen bir e-Arşiv faturanın, gerçekten e-Arşiv düzenlemeye yetkili biri tarafından kesilip kesilmediğini kontrol etmek için işe yarar; GİB’in e-Arşiv fatura sorgulama ekranı da sorgulanan faturanın e-Arşiv kapsamında düzenlendiğinden emin olmanızı bu listeye yönlendirerek ister.
| e-Fatura Kayıtlı Kullanıcılar Listesi | e-Arşiv Kayıtlı Mükellefler Listesi | |
|---|---|---|
| Cevapladığı soru | Alıcı e-Fatura sistemine kayıtlı mı? | Düzenleyen e-Arşiv fatura kesmeye yetkili mi? |
| Kim kullanır | Faturayı kesecek satıcı | Gelen e-Arşiv faturayı kontrol eden taraf |
| Sorgu | VKN/TCKN ve güvenlik kodu | VKN/TCKN ve güvenlik kodu |
| Sonuca göre | Kayıtlıysa e-Fatura, değilse e-Arşiv | Belge türü seçimini belirlemez |
Firmanın e-Fatura mükellefi olup olmadığını entegratör nasıl anlar?
Elle sorgu, her seferinde bir numara ve güvenlik kodu ister; ayda birkaç kurumsal fatura kesen bir işletme için yeterlidir. Günde onlarca sipariş faturalayan bir e-ticaret işletmesinde ise sorgunun fatura programı içinde, her kesimden önce kendiliğinden yapılması gerekir. Fatura programları ve özel entegratörler bu sorguyu tek tek ekrandan yapmaz. GİB, kayıtlı kullanıcıların bilgilerini bir XML dosyası (User List) olarak paylaşır; entegratörler bu dosyayı okuyup programınıza “mükellef mi” cevabını döndürür. GİB’in UserList kılavuzuna göre dosyada her kullanıcı için şu bilgiler bulunur:
Etiket (posta kutusu etiketi), e-Faturanın alıcıda hangi adrese teslim edileceğini belirler. Bir firmanın birden fazla etiketi olabilir; hangisinin kullanılacağını alıcıdan ya da entegratörünüzden öğrenin.
- Kimlik numarası: VKN ise 10, TCKN ise 11 hane
- Unvan ya da ad soyad
- Mükellef tipi: kamu ya da özel
- Uygulamaya ilk eklenme tarihi
- Kullandığı yöntem: GİB portalı, entegrasyon ya da özel entegrasyon
- e-Fatura ve e-İrsaliye etiket bilgileri: faturanın gönderileceği posta kutusu adresleri, oluşturulma ve varsa silinme tarihleriyle
Sorgu neden önemli? Yanlış belge türünün sonucu
509 Sıra No’lu Tebliğ ayrımı açıkça yazar: e-Fatura’ya kayıtlı mükellefler birbirlerine düzenledikleri faturaları e-Fatura olarak göndermek ve almak zorundadır; e-Arşiv’e dahil olanlar ise e-Fatura’ya kayıtlı olmayan vergi mükelleflerine ve vergi mükellefi olmayanlara faturayı e-Arşiv olarak düzenler. Yani kayıtlı bir firmaya e-Arşiv kesmek ya da kayıtlı olmayan birine e-Fatura göndermeye çalışmak kurala aykırıdır.
Pratik sonucu da can sıkıcıdır. Kayıtlı alıcı e-Arşiv faturayı kendi e-Fatura kutusunda görmez ve genellikle sizden doğru belgeyi ister. Satıcı tarafında ise hatalı belgenin düzeltilmesi gerekir: belge iptal edilir ve doğru türde yeniden kesilir. İptal süreye bağlıdır; GİB’in iptal kılavuzları süreyi belgenin alıcıya iletildiği tarihten itibaren 8 gün olarak verir. Bu yüzden sorguyu kesimden önce yapmak, sonradan düzeltmeye uğraşmaktan çok daha ucuzdur.
Ne zaman sorgulamalı? Tarih ayrıntısı
Kayıtlı kullanıcılar listesi sabit değildir; yeni mükellefler eklenir, bazı kayıtlar kapanır. Sorgu sayfası listenin güncellenme tarihini gösterir ve GİB’in kullanıcı listesi dosyasında etiketlerin oluşturulma ve silinme tarihleri ayrıca tutulur.
Bu yüzden bir ay önce yaptığınız sorgunun sonucuna güvenmeyin. Kural, faturayı kestiğiniz gün alıcının kayıt durumuna bakmaktır. Özellikle yılın ikinci yarısında dikkatli olun: 509 Sıra No’lu Tebliğ’e göre ciro sınırını aşan mükellefler izleyen yılın temmuz ayı başından itibaren e-Fatura’ya geçmek zorundadır; düzenli müşterinizin kaydı bu dönemde değişmiş olabilir. Zorunluluk sınırlarını e-Fatura zorunluluğu 2026 yazımızda anlatıyoruz.
Düzenli çalıştığınız kurumsal müşteriler için cari kartına e-Fatura kullanıcısı olup olmadığını ve son sorgu tarihini not etmek işinizi hızlandırır; ama bu not yalnız bir hatırlatmadır. Faturayı keserken kararı yine o günkü sorgu sonucuna göre verin. Bir müşteriniz size e-Fatura’ya geçtiğini haber verirse, ilk e-Fatura’yı göndermeden önce kaydın listede göründüğünü kontrol edin.
Sık yapılan sorgu hataları
Sorgunun kendisi basittir; hatalar çoğunlukla verinin doğru alınmamasından çıkar. En sık karşılaşılanlar şunlardır:
- VKN ile TCKN’yi karıştırmak: şahıs işletmesi faturada TCKN ile yer alır; vergi numarasıyla sorgulanınca sonuç farklı çıkabilir.
- Eksik ya da fazla hane: VKN 10, TCKN 11 hanedir. Pazaryerinden gelen kurumsal fatura bilgisinde boşluk veya fazladan karakter olabilir.
- Unvana göre karar vermek: şirket türü e-Fatura kaydını göstermez; tek ölçü listedeki kayıttır.
- Eski sorguya güvenmek: kayıt durumu değişir; her kesimde yeniden bakın.
- Kurumsal fatura isteğini kaçırmak: pazaryeri siparişinde müşteri kurumsal bilgi verdiyse alıcıyı yeniden sorgulayın; kayıtlıysa e-Arşiv değil e-Fatura gerekir.
Pazaryeri siparişinde kurumsal alıcı çıkarsa ne yapılır?
Pazaryeri satışlarının çoğu bireysel müşteriye yapılır ve e-Arşiv faturayla belgelenir. Ancak müşteri sipariş sırasında kurumsal fatura isteyip şirket unvanı, vergi dairesi ve vergi numarası verdiyse durum değişir: önce bu vergi numarasını kayıtlı kullanıcılar listesinde sorgularsınız. Firma kayıtlıysa fatura e-Fatura olarak kesilir; kayıtlı değilse yine e-Arşiv düzenlenir, ama bu kez alıcı alanına firmanın unvanı ve vergi bilgileri yazılır.
İnternet satışında e-Fatura kesecekseniz ek bilgileri de unutmayın. 509 Sıra No’lu Tebliğ’in IV.2.4.5 bölümüne göre e-Fatura’ya kayıtlı kullanıcılara internetten mal satanlar e-Faturada satışın yapıldığı web adresini, ödeme şeklini ve tarihini, gönderiyi taşıyanın bilgilerini ve gönderim tarihini yazar; e-Arşiv’deki iade bölümü ise e-Faturada aranmaz. Kurumsal siparişin faturası, pazaryerine yüklenmeden önce bu alanlar açısından da kontrol edilmelidir.
e-Fatura kesilecek alıcıdan hangi bilgiler alınmalı?
Sorgu “e-Fatura” dediyse belgenin eksiksiz olması gerekir. 509 Sıra No’lu Tebliğ’in IV.1.3 bölümü e-Faturada bulunması zorunlu bilgileri sayar; alıcıyla ilgili olanlar müşterinin adı soyadı ya da ticaret unvanı, varsa vergi dairesi ve vergi kimlik numarasıdır. Bunlara ek olarak malın veya işin cinsi, miktarı, fiyatı, tutarı, vergi türü, oranı ve tutarı ile satılan malların teslim tarihi ve irsaliye numarası da belgede yer alır.
Pratikte en çok sorun çıkaran alan unvandır. Sorgu sonucundaki unvanla faturaya yazdığınız unvanın aynı firmaya ait olduğundan emin olun; kısaltma ya da eski unvan kullanmak, alıcının belgeyi muhasebesinde eşleştirmesini zorlaştırır. Vergi dairesi ve adres bilgisini alıcıdan yazılı olarak istemek, sonradan iptal ve yeniden kesim ihtiyacını azaltır.
Yanlış türde fatura kestiyseniz ne yapmalısınız?
Önce süreyi kontrol edin. Belge alıcıya iletileli 8 gün olmadıysa iptal yoluna bakılır: e-Arşiv faturada iptal, entegratörünüz ya da GİB e-Arşiv Portalı üzerinden; e-Fatura’da ise senaryoya göre alıcının ret yanıtı ya da GİB’in e-Fatura İptal/İtiraz Portalı üzerinden yapılır. Ardından doğru türde yeni belge düzenlenir.
Süre geçtiyse ya da mal teslim edilip geri döndüyse iptal yerine iade belgesi gündeme gelir. Bu kararları kendi durumunuz için mali müşavirinizle birlikte verin. Adımları e-Arşiv fatura iptali ve e-Fatura iptal ve itiraz yazılarımızda ayrıntılı anlatıyoruz.
TicariHub’da mükellef sorgusu nasıl yapılır?
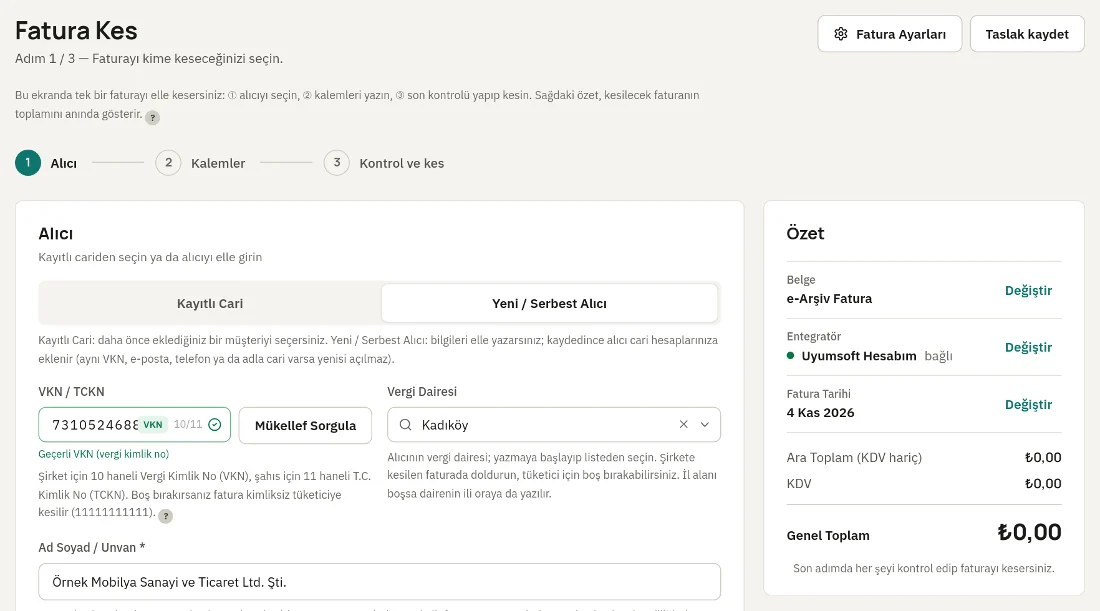
TicariHub’da ayrı bir mükellef sorgulama sayfası yoktur; sorgu Fatura Kes ekranının (panel /invoices/new) içindedir. Alıcının VKN’sini girdiğinizde numara bağlı entegratörünüz üzerinden sorgulanır ve belge türü otomatik seçilir: mükellefse e-Fatura, değilse e-Arşiv. Bu otomatik seçim ayarla kapatılabilir. Entegrasyon detay sayfasındaki test düğmesiyle de sorgu denenebilir.
Siparişten fatura keserken aynı kural işler. Siparişte vergi numarası yoksa e-Arşiv kesilir; entegratör bağlı değilse e-Arşiv varsayılır. Sınır: Kolaybi ve Turkcell e-Şirket bağlantılarında mükellef sorgusu yoktur; belge türü kararını kesim sırasında entegratörün kendisi verir. Faturalar kendi entegratör hesabınızdan kesilir.