Mağazada tüketiciye yapılan satışlar kural olarak ödeme kaydedici cihaz (ÖKC, yazar kasa) fişiyle belgelenir. Satış tutarı 2026 için 12.000 TL’yi geçerse ya da müşteri isterse fatura vermek zorunludur (VUK md. 232). e-Arşiv’e kayıtlı değilseniz bu faturayı 2026’da tutardan bağımsız olarak e-Arşiv düzenlersiniz; faturalı satışta ÖKC’den de bilgi fişi alınır.
Aşağıda üç kuralı ayrı ayrı açıklıyor, bilgi fişinin ne işe yaradığını anlatıyor ve 2026 ceza tutarlarını resmî kaynaklarla veriyoruz. e-Arşiv tutar sınırının kalkmasını e-Arşiv fatura düzenleme sınırı yazımızda ayrıntılı anlattık; burada konu mağazadaki satış belgesi. Son kontrol: 5 Kasım 2026.
Kural 1: perakende satışta yazar kasa (ÖKC) fişi
3100 sayılı Kanun’un 1. maddesine göre, satın aldığı malı aynen ya da işledikten sonra satanlar dışındaki kişilere, yani tüketicilere mal satan ya da hizmet veren birinci ve ikinci sınıf tüccarlar ödeme kaydedici cihaz kullanmak zorundadır. Aynı madde, ÖKC ile verilen satış fişlerinin, fatura vermek zorunda olunmayan satışların belgelendirilmesinde kullanıldığını ve fatura yerine geçtiğini söyler.
VUK 233 de perakende satış belgelerini sayar: perakende satış fişleri, makineli kasaların kayıt ruloları ve giriş ile yolcu taşıma biletleri. Makineli kasa kullanılıp müşteriye fiş verilmezse perakende satış fişi düzenleyip müşteriye vermek zorunludur. Kısacası mağazada fatura gerekmeyen satışın belgesi ÖKC fişidir; fiş vermemek ayrı bir cezaya bağlıdır.
Kural 2: fatura düzenleme sınırı 2026 (VUK 232)
VUK 232’nin birinci fıkrası, tüccarların birbirine, serbest meslek erbabına, basit usul mükelleflerine, defter tutmak zorunda olan çiftçilere ve vergiden muaf esnafa sattıkları mal ve yaptıkları işler için fatura vermesini ve istemesini zorunlu tutar. Bu alıcılarda tutar sınırı yoktur; 50 TL’lik satışa da fatura verilir.
İkinci fıkra tüketiciler gibi diğer alıcıları düzenler: satın alınan malın ya da yaptırılan işin bedeli kanundaki tutarı geçerse ya da daha az olsa bile alıcı isterse fatura vermek zorunludur. Bu tutar her yıl yeniden değerlenir; 588 Sıra No.lu VUK Genel Tebliği ile 1 Ocak 2026’dan geçerli tutar 12.000 TL’dir.
| Alıcı | Tutar | Belge |
|---|---|---|
| Tüketici | 12.000 TL’ye kadar, fatura istemiyor | ÖKC fişi |
| Tüketici | 12.000 TL’ye kadar, fatura istiyor | Fatura (2026’da e-Arşiv) |
| Tüketici | 12.000 TL’yi geçen | Fatura zorunlu (2026’da e-Arşiv) |
| Tüccar, serbest meslek erbabı, basit usul mükellefi, defter tutan çiftçi, muaf esnaf | Her tutar | Fatura; alıcı e-Fatura kayıtlıysa e-Fatura, değilse e-Arşiv |
Kural 3: 2026’da fatura e-Arşiv olarak kesilir
509 Sıra No.lu Tebliğe göre e-Arşiv Fatura uygulamasına dahil olmayan mükelleflerin düzenlediği faturalar 1 Ocak 2026’dan itibaren, tebliğdeki istisnalar dışında, tutarına bakılmaksızın e-Arşiv Fatura olarak düzenlenir. Ticari kazancı basit usulde tespit edilenler ile işletme hesabı esasına göre defter tutanlar için 31 Aralık 2026’ya kadar vergiler dahil 3.000 TL’yi aşan faturalar e-Arşiv olur; onlar için tutar sınırı 1 Ocak 2027’de kalkar.
Bu faturalar GİB’in e-Belge düzenleme portalından ya da izinli bir özel entegratörün sisteminden kesilir. Kâğıt fatura kesilir ya da alınırsa her kâğıt fatura için VUK 353’teki ceza uygulanır. Bu yüzden basit usul ve işletme hesabı dışındaki işletmeler için mağazada “matbu fatura yazalım” dönemi 2026’da kapandı; basit usul ve işletme hesabında 2026 boyunca 3.000 TL’ye kadar olan faturalar için geçiş 2027’dir.
Faturalı satışta yazar kasa ne yapar? Bilgi fişi
Fatura kesilen satışta da tahsilat çoğu zaman yazar kasa ya da kasaya bağlı POS üzerinden yapılır. GİB’in yeni nesil ÖKC bilgi fişi kılavuzuna göre bu durumda cihazdan “bilgi fişi” düzenlenir: e-Arşiv’e kayıtlı satıcının e-Arşiv faturalı satışında YN ÖKC’den satış sırasında e-Arşiv faturalı satışa ait bilgi fişi alınır. Bilgi fişinin üzerinde “MALİ DEĞERİ YOKTUR” yazar; yani fatura ya da fiş yerine geçmez, satışın kayıt altına alınmasını sağlar. Mal bilgileri yazılıp imzalanan bilgi fişi ise irsaliye yerine geçebilir.
Kılavuz iki pratik kural daha koyar. Fatura satış sırasında müşteriye verildiyse bilgi fişinin çıktısını müşteriye vermek zorunlu değildir; ancak ödeme kartla alındıysa POS bilgilerini içeren bilgi fişi her durumda müşteriye verilir. Fatura sonradan düzenlenecekse bilgi fişinin fatura numarası bölümüne “FSD” (faturası sonradan düzenlenecek) yazılır; sonradan kesilen faturaya da bilgi fişinin tarihi, numarası, Z numarası ve cihaz sicil numarası işlenir. Kılavuza göre fatura satış sırasında ya da en geç yasal süresinde düzenlenmelidir.
ÖKC fişi, e-Arşiv fatura ve bilgi fişi karşılaştırması
Karışıklığın çoğu bilgi fişinden çıkar: müşteriye bilgi fişi verip faturayı kesmemek, satışı belgelememek demektir. Bilgi fişi faturanın tamamlayıcısıdır, yerine geçmez.
| Belge | Ne zaman | Hukuki niteliği |
|---|---|---|
| ÖKC fişi | Fatura zorunlu olmayan perakende satış | Fatura yerine geçer (3100 sayılı Kanun md. 1) |
| e-Arşiv fatura | Tüketiciye 12.000 TL’yi geçen satış, fatura isteyen müşteri, e-Fatura kayıtlı olmayan mükellefe satış | Fatura (509 Sıra No.lu Tebliğ) |
| Bilgi fişi | Faturalı satışta ÖKC’den alınan kayıt | Mali değeri yoktur; mal bilgili ve imzalı olanı irsaliye yerine geçebilir |
Mağazayla birlikte internetten de satıyorsanız
Mağaza satışı ile internet satışının belge kuralları farklıdır. 509 Sıra No.lu Tebliğe göre e-Arşiv uygulamasına dahil olup internetten satış yapanlar bu satışların faturasını alıcıya elektronik ortamda iletir; faturada “Bu satış internet üzerinden yapılmıştır.” ifadesi, satışın yapıldığı web adresi, ödeme şekli ve tarihi, taşıyıcının bilgileri ve gönderim tarihi yer alır. Mağazada ise kasadaki fiş ve fatura düzeni sürer.
Bir eşiğe de dikkat edin: internetten satış yapan mükelleflerde e-Fatura’ya geçiş sınırı brüt satış hasılatı 500 bin TL’dir ve tebliğ toplam brüt satış hasılatından söz eder. Mağaza ve internet cirosunu birlikte izleyin; kendi durumunuzu mali müşavirinizle netleştirin.
Büyük işletmeler için ÖKC muafiyeti ve “NİHAİ TÜKETİCİ” e-Arşiv
Bazı büyük perakendeciler yazar kasa yerine her satışta e-Arşiv fatura keser. Bu, 483 Sıra No.lu VUK Genel Tebliği’nin 6. maddesindeki muafiyete dayanır: yeni nesil ÖKC kullanmak zorunda olup belirli satış, aktif ve özkaynak büyüklüklerinden en az ikisini aşan ve 20’den fazla ödeme kaydedici cihaza ya da fatura düzenlemede kullanılan bilgisayar sistemine sahip olan; e-Fatura, e-Arşiv ve e-Defter uygulamalarına dahil olup tüm satışlarını e-belgeyle yapmayı vergi dairesine yazılı bildiren mükellefler ÖKC kullanmaktan muaftır.
509 Sıra No.lu Tebliğ bu mükelleflere bir kolaylık tanır: vergiler dahil tutarı fatura düzenleme sınırına (2026 için 12.000 TL) kadar olan perakende satışlarda e-Arşiv fatura, müşteri bilgileri yerine “NİHAİ TÜKETİCİ” yazılarak düzenlenebilir ve bu fatura perakende satış fişi ya da ÖKC fişi kabul edilir. Küçük ve orta ölçekli bir mağaza bu şartları genellikle taşımaz; yazar kasasını kullanmaya devam eder.
Cezalar 2026: fiş ve fatura vermemek
VUK 353’teki tutarlar 588 Sıra No.lu Tebliğ ile 1 Ocak 2026’dan geçerli olarak belirlendi. Mağaza için önemli üç kalem şunlardır:
| Durum | Ceza (2026) | Not |
|---|---|---|
| Fatura vermemek, almamak ya da e-Arşiv yerine kâğıt fatura düzenlemek (353/1) | Belge tutarının %10’u; ilk tespitte en az 17.000 TL | Aynı yılda sonraki tespitlerde asgari 35.000 TL’den 170.000 TL’ye çıkar; düzenleyene ve alana ayrı |
| ÖKC fişi ya da perakende satış fişi vermemek (353/2) | İlk tespitte belge başına 14.000 TL | Sonraki tespitlerde 28.000, 43.000, 57.000, 70.000 ve 140.000 TL; tespit başına en çok 1.400.000 TL, yılda en çok 14.000.000 TL |
| Tüketicinin fiş ya da fatura almaması (353/3) | Belge başına 8.700 TL | Bir takvim yılında en çok 87.000 TL |
Fatura isteyen müşteriden hangi bilgiler alınır?
509 Sıra No.lu Tebliğe göre e-Arşiv faturada müşterinin adı soyadı ya da ticaret unvanı, varsa vergi dairesi ve vergi kimlik numarası bulunur. Tüketicide ad soyad ve TCKN çoğu zaman yeterlidir; kurumsal alıcıda unvan, vergi dairesi ve VKN gerekir.
VUK 231/6, 232. maddenin birinci fıkrasındaki alıcılara fatura düzenleyenleri müşterinin adı soyadı, vergi dairesi ve hesap numarasının doğruluğundan sorumlu tutar; fatura düzenleyen isterse müşteri kimliğini ve vergi numarasını gösteren belgeyi ibraz etmek zorundadır. Kasada VKN’yi kontrol etmek bu yüzden bir nezaket değil, sorumluluktur.
Örnek senaryolar
Örnek 1: Örnek Kırtasiye, bir müşteriye 850 TL’lik nakit satış yapıyor ve müşteri fatura istemiyor. Belge ÖKC fişidir. Müşteri fatura isterse e-Arşiv fatura kesilir ve ÖKC’den bilgi fişi düzenlenir.
Örnek 2: Aynı mağaza bir tüketiciye kredi kartıyla 15.000 TL’lik satış yapıyor. Tutar 12.000 TL’yi geçtiği için fatura zorunludur; mağaza e-Arşiv’e kayıtlı değilse 2026’da bu fatura tutardan bağımsız olarak e-Arşiv düzenlenir. Ödeme kartla alındığı için POS bilgilerini içeren bilgi fişi müşteriye verilir.
Örnek 3: Bir şirket, ofisi için 3.000 TL’lik kırtasiye alıyor. Alıcı tüccar olduğu için VUK 232/1’e göre tutardan bağımsız olarak fatura verilir; şirket e-Fatura kayıtlıysa e-Fatura, değilse e-Arşiv kesilir.
Kasada pratik düzen
Bu düzen kâğıt üzerinde basit görünür; yoğun saatlerde aksayan genellikle sonradan kesilecek faturaların takibidir.
- Kasiyerin her satışta “fatura ister misiniz?” diye sormasını standart hâle getirin; tutar 12.000 TL’yi geçerse soru değil kuraldır.
- Kurumsal müşteride VKN’yi satış sırasında alın; tüccara her tutarda fatura gerekir.
- Faturası sonradan kesilecek satışları gün sonunda listeleyin; 7 günlük süre malın teslim tarihinden itibaren işler ve mağazada teslim genellikle satış günüdür.
- Kartlı ödemelerde POS bilgili bilgi fişinin müşteriye verildiğinden emin olun.
- Gün sonu Z raporu ile kesilen faturaları birlikte muhasebecinize iletin.
TicariHub Hızlı Satış: ne yapar, ne yapmaz?
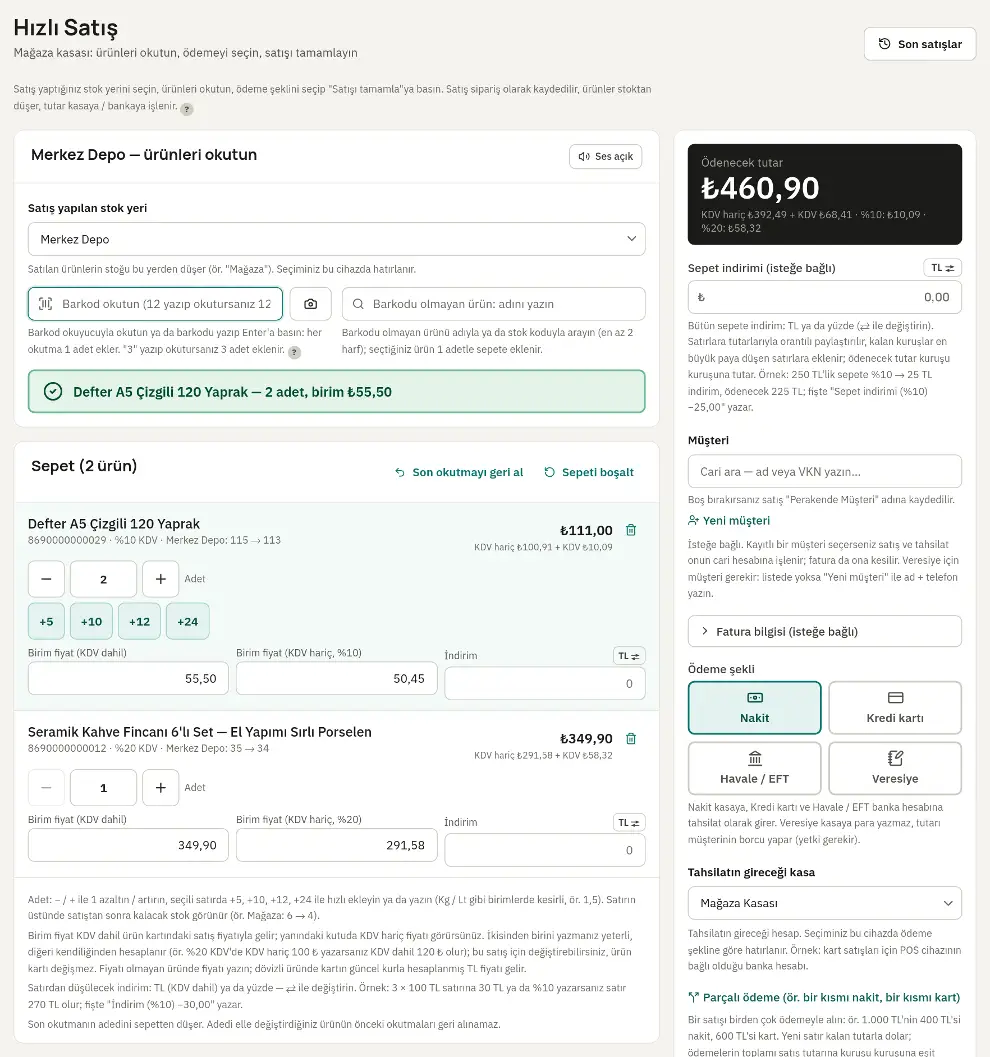
TicariHub’ın Hızlı Satış ekranı mağaza kasası gibi çalışır: ürünleri barkod okuyucuyla ya da telefon kamerasıyla okutursunuz; tek işlemde sipariş oluşur, ürün seçtiğiniz stok yerinden düşer, satış cariye işlenir ve tahsilat kasa ya da banka hesabına kaydedilir. Ödeme nakit, kart, havale/EFT, veresiye ya da parçalı alınabilir; veresiye ayrı yetki ve gerçek bir cari ister, adı bilinmeyen müşteri “Perakende Müşteri” carisine yazılır. Kasada fatura bilgisi (VKN/TCKN, kontrol basamağıyla) girilebilir.
Açıkça belirtelim: Hızlı Satış bir yazar kasa (ÖKC) değildir ve satış sırasında e-belge kesmez. Mağazanızdaki ÖKC fişi düzeni aynen sürer. Fatura gerekiyorsa sonradan, oluşan sipariş üzerinden fatura akışıyla ve bağladığınız entegratör hesabınızdan kesilir; bu durumda 7 günlük fatura süresine ve bilgi fişindeki “FSD” işlemine dikkat edin.