E-ticaret muhasebesi iki katmanda yürür. Ön muhasebe; satış ve alış faturaları, cari hesaplar, kasa ve banka hareketleri, tahsilatlar, pazaryeri hakedişleri ve kârlılık kayıtlarıdır ve işletmede tutulur. Defterler, beyannameler ve resmî kayıtlar ise mali müşavirin işidir. Doğru düzen, her siparişin faturası, cari hareketi ve tahsilatının birbirine bağlandığı ve ayda bir müşavire temiz bir dosya olarak gittiği düzendir.
Aşağıda kimin neyi yaptığını, hangi işin hangi sıklıkta yapıldığını, hakedişin bankayla nasıl eşleştirildiğini, komisyon, kargo ve stopajın nasıl izlendiğini ve ay sonunda müşavire ne gönderileceğini anlatıyoruz. Program karşılaştırıyorsanız ilgili çözüm sayfalarının bağlantıları yazının sonundadır. Vergi kuralları değişebilir; kendi durumunuzu mali müşavirinizle teyit edin.
Ön muhasebe neyi kapsar, mali müşavir neyi yapar?
Ön muhasebe, ticari hayatın günlük kaydıdır: mal sattınız, fatura kestiniz, para tahsil ettiniz, tedarikçiye ödeme yaptınız, depodan ürün çıktı. Resmî muhasebe bu kayıtların üzerine kurulur: yevmiye ve büyük defter, beyannameler ve dönem sonu işlemleri. İkinci katman mali müşavirinizin sorumluluğundadır; ama onun doğru çalışması sizin tuttuğunuz birinci katmana bağlıdır.
Aşağıdaki ayrım kesin bir kural değil, en yaygın iş bölümüdür; bazı işletmeler hakediş kontrolünü de müşavire bırakır. Önemli olan kimin neyi yaptığının yazılı olarak belli olması ve aynı işin iki kez yapılmamasıdır.
| İş | İşletme (ön muhasebe) | Mali müşavir |
|---|---|---|
| Satış faturası | Siparişe doğru türde ve tutarda keser | Kayıtları defterlere işler, beyanda kullanır |
| Gelen faturalar | Komisyon, kargo ve tedarikçi faturalarını toplar ve kontrol eder | Gider ve indirilecek KDV olarak kaydeder |
| Cari hesap | Müşteri, tedarikçi ve pazaryeri bakiyelerini izler | Dönem sonu bakiyelerini kontrol eder |
| Kasa ve banka | Tahsilat ve ödemeleri düzenli işler | Banka hareketlerini muhasebe kaydıyla eşleştirir |
| Hakediş | Pazaryeri ödemesini siparişlerle karşılaştırır | Komisyon, kesinti ve stopajın kaydını yapar |
| Stok ve maliyet | Alış, satış, iade ve sayım hareketlerini tutar | Dönem sonu envanter ve maliyet hesabında kullanır |
| Beyanname | Gereken veriyi vaktinde ve eksiksiz verir | Hazırlar ve verir |
E-ticaret muhasebesini klasik ticaretten ayıran ne?
Klasik bir toptancıda bir satış, bir fatura ve bir tahsilat aynı müşteriyle olur. Pazaryerinde ise müşteri parayı pazaryerine öder, pazaryeri kendi komisyonunu ve kesintilerini düşer, kalanı belirli bir vadede size aktarır. Yani bir siparişin muhasebesi en az üç ayrı olaya bölünür: satış ve fatura, kesintilerin belirlenmesi ve hakedişin bankaya girmesi.
Bunun üzerine hacim gelir. Günde yüz siparişi olan bir mağazada ayda üç bine yakın satış faturası, onlarca iade, birkaç pazaryerinden komisyon ve kargo belgeleri ve düzenli hakediş ödemeleri olur. Bu hacimde kayıtları tek tek elle tutmak yerine kayıtların siparişten kendiliğinden oluşması ve sizin yalnız farkları kontrol etmeniz gerekir.
- Satış kanalı birden fazladır ve her kanalın tutar, komisyon ve ödeme takvimi farklıdır.
- Para müşteriden değil pazaryerinden gelir; hakediş çoğu zaman birçok siparişin toplu ödemesidir.
- Komisyon, hizmet bedeli ve kargo için pazaryerinden genellikle ayrı fatura ya da dekont gelir.
- İadeler sık olur ve stoğu, cariyi, faturayı birlikte etkiler.
- Pazaryeri ödemelerinden gelir vergisi kesintisi (stopaj) yapılır.
- Yurt dışı satışlarda döviz ve kur farkı devreye girer.
Günlük, haftalık ve aylık ön muhasebe rutini
Ön muhasebe düzenli küçük kontrollerle yürür; ay sonuna bırakılan iş, ay sonunda çözülemeyecek kadar büyür. Aşağıdaki tablo bir e-ticaret işletmesi için gerçekçi bir rutin önerir. Sıklığı sipariş hacminize göre ayarlayın; az siparişi olan bir mağaza günlük işleri haftada iki güne indirebilir.
Rutinin en değerli parçası günlük faturasız sipariş kontrolüdür. Fatura, teslimden itibaren en geç yedi gün içinde düzenlenmelidir (fatura kesme süresi ve geç kesmenin sonuçları). Faturası unutulan sipariş hem bu süreyi aşar hem cari hesabı ve kâr raporunu eksik bırakır.
| Sıklık | Kontrol | Neden önemli |
|---|---|---|
| Her gün | Faturası kesilmemiş siparişler | Fatura teslimden itibaren en geç 7 gün içinde düzenlenir |
| Her gün | Kasa ve banka hareketlerinin işlenmesi | Hareket biriktikçe eşleştirme zorlaşır |
| Her gün | İade ve iptal talepleri | Stok, cari ve fatura birlikte düzelmeli |
| Haftada bir | Pazaryeri hakedişlerinin banka girişleriyle eşleştirilmesi | Eksik ödeme ya da beklenmeyen kesinti erken fark edilir |
| Haftada bir | Gelen faturalar (komisyon, kargo, tedarikçi) | Ticari senaryodaki e-Faturayı reddetmek için 8 günlük süre vardır |
| Haftada bir | Vadesi gelen alacak ve borçlar | Nakit planı ve tahsilat hatırlatması için |
| Ayda bir | Cari bakiyelerin mutabakatı | Tutarsızlık dönem sonuna kalmaz |
| Ayda bir | Kanal ve ürün bazında kârlılık | Zarar eden ürün ya da kanal erken görünür |
| Ayda bir | Kapanış dosyasının mali müşavire gönderilmesi | Beyan takvimine yetişmek için |
Cari hesap: pazaryeri siparişinde kim kime borçlu?
Cari hesap, bir müşteri, tedarikçi ya da pazaryeriyle aranızdaki borç ve alacak ilişkisinin kaydıdır. Pazaryeri satışında burada bir tercih yapmak gerekir: satışı son müşterinin carisine mi işleyeceksiniz, yoksa tahsilatı yapan pazaryerinin carisine mi? Faturanın alıcısı son müşteridir, parayı ise pazaryeri öder. İki yaklaşım da kullanılır; hangisinin seçileceğini mali müşavirinizle birlikte belirleyin.
Yaygın bir düzen şöyledir: satış faturası müşterinin carisine işlenir, tahsilat hakediş geldiğinde pazaryeri üzerinden kapatılır ve pazaryerinin kestiği komisyon ve kargo faturaları pazaryerinin carisine yazılır. Böylece hem müşteri bazında satış geçmişi hem de pazaryerinden ne kadar alacağınız ayrı ayrı görünür.
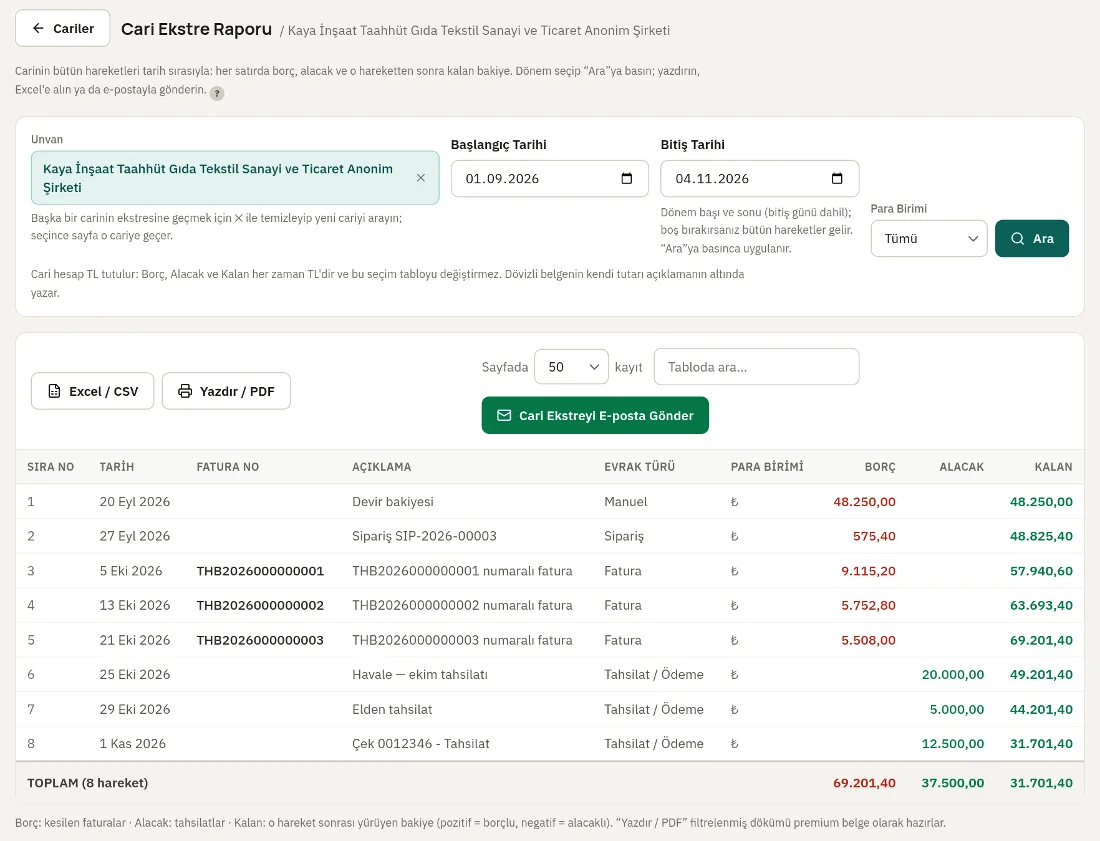
Cari ekstre, bir carinin tarih sıralı borç, alacak ve kalan bakiye dökümüdür. Tedarikçinizle ya da kurumsal müşterinizle mutabakatta karşı tarafa gönderdiğiniz belge budur; iki tarafın ekstresi aynı tarihte aynı bakiyeyi göstermiyorsa fark satır satır aranır. Ekstrenin nasıl okunduğunu ve hazırlandığını cari hesap ekstresi yazımızda ayrıntılı anlatıyoruz.
Kasa, banka ve tahsilat eşleştirme nasıl yapılır?
Kasa ve banka hesapları paranın fiilen nerede olduğunu gösterir. Her banka hesabı, nakit kasa ve sanal POS ya da ödeme kuruluşu hesabı ayrı tanımlanmalıdır; çünkü kendi sitenizden kartla gelen ödeme çoğu zaman önce ödeme kuruluşunda birikir, sonra toplu olarak bankaya geçer.
Tahsilat eşleştirme, bankaya giren her tutarın hangi satışın karşılığı olduğunu bulmaktır. Bireysel havalede bu kolaydır: tutar ve gönderen adı bir faturayı işaret eder. Pazaryeri ve ödeme kuruluşu ödemelerinde ise tek bir banka girişi onlarca siparişin toplamıdır; eşleştirme bu yüzden tutar üzerinden değil, ödemenin sipariş dökümü üzerinden yapılır.
Banka ekstresini indirin
Bankanızın internet şubesinden dönemin hareketlerini metin (CSV) ya da tablo olarak alın.
Hareketleri içe aktarın
Her hareketi ilgili kasa ya da banka hesabına işleyin; elle yazmak yerine içe aktarmak yazım hatasını önler.
Bireysel ödemeleri cariye bağlayın
Havale ve EFT’leri gönderen adı ve tutarla ilgili cariye eşleyin.
Toplu ödemeleri dökümle açın
Pazaryeri ve ödeme kuruluşu girişlerini o ödemenin sipariş dökümüyle karşılaştırarak kapatın.
Açıkta kalanları listeleyin
Eşleşmeyen tutarları bir listede toplayın ve haftalık kontrolde kapatın.
Giden ve gelen faturalar nasıl izlenir?
Giden faturalar satış ve iade faturalarınızdır. Pazaryeri siparişlerinde alıcı çoğunlukla son tüketici olduğu için e-Arşiv, e-Fatura’ya kayıtlı kurumsal alıcıda ise e-Fatura düzenlenir; hangisinin ne zaman kesileceği e-Fatura ile e-Arşiv farkı yazımızda anlatılır. İade edilen siparişin karşılığında iade belgesi düzenlenir ve satışın cari, stok ve kâr etkisi tersine döner.
Gelen faturalar e-ticarette sanıldığından kalabalıktır: tedarikçinin alış faturası, pazaryerinin komisyon ve hizmet bedeli faturaları, kargo firmasının faturaları, reklam, ambalaj ve yazılım giderleri. e-Fatura kullanıcısıysanız bunların bir bölümü posta kutunuza e-Fatura olarak gelir. GİB kılavuzuna göre ticari senaryoyla gelen bir faturayı, size iletildiği tarihten itibaren 8 gün içinde sistem üzerinden reddedebilirsiniz; bu yüzden gelen faturaları haftada en az bir kez açın.
Gelen fatura bir alış faturasıysa stok da etkilenir: faturadaki kalemler stoğa giriş olarak işlenmeli, birim maliyet ürün kartına yansımalıdır. Kâr hesabının doğruluğu bu maliyet bilgisine bağlıdır; maliyeti güncel olmayan bir ürün, raporda olduğundan kârlı görünür.
İadeler muhasebede nasıl işlenir?
İade, e-ticaret muhasebesinde en sık atlanan kalemdir. Bir sipariş iade edildiğinde üç kaydın birlikte düzelmesi gerekir: ürün sağlamsa stoğa geri girer, müşterinin carisi alacaklanır ve satış faturasına karşılık iade belgesi düzenlenir. Bunlardan biri eksik kalırsa stok sayımı sistemle, cari bakiye müşteriyle, kâr raporu da bankayla tutmaz.
Belgenin türü alıcıya göre değişir. Alıcı vergi mükellefi bir firmaysa iade faturası düzenlenir. Son tüketicinin iadesinde ise 509 Sıra No’lu Tebliğ’e göre internet satışında elektronik iletilen e-Arşiv faturanın kâğıt çıktısındaki iade bölümü doldurulup imzalanarak malla birlikte gönderildiğinde, bu belge satıcının düzenleyeceği gider pusulası yerine geçer (IV.2.4.5). Hangi durumda hangi belgenin kesileceğini ve kimin keseceğini iade faturası yazılarımızda ayrıntılı anlatıyoruz.
Pazaryeri iadesinde bir adım daha vardır: iade edilen siparişin hakedişe etkisi. İadenin hakedişe nasıl yansıdığı pazaryerine göre değişir; satıcı panelinizdeki hakediş dökümünde iadenin hangi satırda ve hangi tutarla göründüğünü kontrol edin ve mutabakatta iadeleri ayrı bir satır olarak izleyin.
Pazaryeri hakediş mutabakatı nasıl yapılır?
Hakediş, pazaryerinin belirli bir dönemdeki satışlarınızdan kendi kesintilerini düştükten sonra size ödediği tutardır. Mutabakat, bu tutarın doğru olup olmadığını sipariş bazında kontrol etmektir ve iki soruya cevap verir: teslim edilen her sipariş ödemeye girdi mi ve her siparişten düşülen kesinti beklediğiniz kadar mı?
Pazaryerine göre komisyon ve hakediş hesabının mantığını pazaryeri komisyon ve hakediş hesabı yazımızda, bu kalemlerin muhasebe kaydını ise pazaryeri satışı muhasebe kaydı yazımızda anlatıyoruz.
Hakediş dökümünü indirin
Pazaryerinin satıcı panelinden ödeme ya da hakediş raporunu sipariş kırılımıyla alın. Rapor adı ve sütunlar pazaryerine göre değişir.
Siparişlerle karşılaştırın
Dökümdeki siparişleri kendi sipariş listenizle sipariş numarası üzerinden eşleyin. Teslim edildiği hâlde ödemede görünmeyen siparişleri ayırın.
Kesintileri kalem kalem kontrol edin
Komisyon, hizmet bedeli, kargo, kampanya katkısı ve stopajı ayrı sütunlarda toplayın; beklenmeyen bir kalem varsa nedenini pazaryerine sorun.
Banka girişiyle eşleyin
Dökümün net toplamını bankaya giren tutarla karşılaştırın; tutar tutuyorsa hakedişi pazaryeri carisinde tahsilat olarak kapatın.
Farkları kayda geçirin
Açıklanamayan farkları bir listede tutun ve pazaryerinin destek kanalından takip edin; kapanış dosyasında bu listeyi müşavirinize de iletin.
Şemanın tamamını görmek için yana kaydırın.
Komisyon, kargo ve stopaj kesintileri nasıl izlenir?
Komisyon ve hizmet bedeli, pazaryerinin size sağladığı hizmetin bedelidir ve gider niteliğindedir; anlaşmalı kargo kullanıyorsanız kargo bedeli de çoğu zaman hakedişten düşülür. Bu kalemlerin belgesini her ay pazaryerinin satıcı panelinden indirip gelen faturalarınıza ekleyin; belgelerin ne zaman ve nerede yayımlandığını satıcı panelinizden kontrol edin.
Stopaj ise gider değil, sizin adınıza peşin ödenen vergidir. Gelir Vergisi Kanunu’nun 94. maddesine 7524 sayılı Kanunla eklenen bent uyarınca aracı hizmet sağlayıcıları ve elektronik ticaret aracı hizmet sağlayıcıları, satıcılara yaptıkları ödemelerden vergi kesintisi yapar. 330 Seri No’lu Gelir Vergisi Genel Tebliği’ne göre oran, 21/12/2024 tarihli ve 9284 sayılı Cumhurbaşkanı Kararı ile %1 olarak belirlenmiştir; uygulama 1 Ocak 2025’te başlamıştır. Kanun oranı değiştirme yetkisini Cumhurbaşkanına verdiği için güncel oranı mali müşavirinizle teyit edin. KDV kesinti matrahına dahil edilmez; satış tutarından düşülen komisyon, kargo ve hizmet bedelleri de matrahı azaltmaz.
Örnek: KDV dahil 1.200 TL’lik bir satışta (örnekte KDV oranı %20) KDV hariç tutar 1.000 TL, %1 stopaj 10 TL’dir; satıştan düşülen komisyon bu tutarı değiştirmez. Bu 10 TL hakedişinizden düşer ama kaybolmaz: tebliğe göre kesilen vergi geçici vergi ve yıllık beyannamelerde hesaplanan gelir ya da kurumlar vergisinden mahsup edilebilir, mahsup edilemeyen tutar için iade yolu vardır. Vergiden muaf esnaf ve basit usulde vergilendirilen mükellefler gibi istisnalar tebliğde sayılır. Ayrıntılar e-ticaret stopajı yazımızda; kendi durumunuzu mali müşavirinizle teyit edin.
Kârlılık: cirodan net kâra nasıl gidilir?
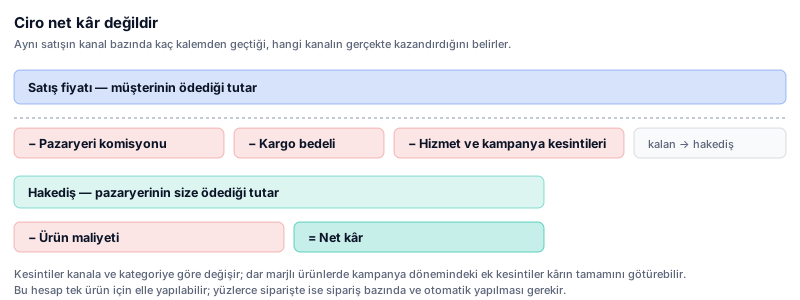
Ciro, müşterilerin ödediği toplam tutardır; net kâr ise o satıştan size kalan tutardır. E-ticarette ikisi arasındaki fark büyüktür, çünkü her satış komisyon, kargo, hizmet bedeli, iade ve ürün maliyeti gibi birçok kalemden geçer. Aşağıdaki örnek tek bir pazaryeri satışını KDV hariç tutarlarla basitleştirerek gösterir; oranlar örnektir, gerçek oranlar kanal, kategori ve sözleşmeye göre değişir.
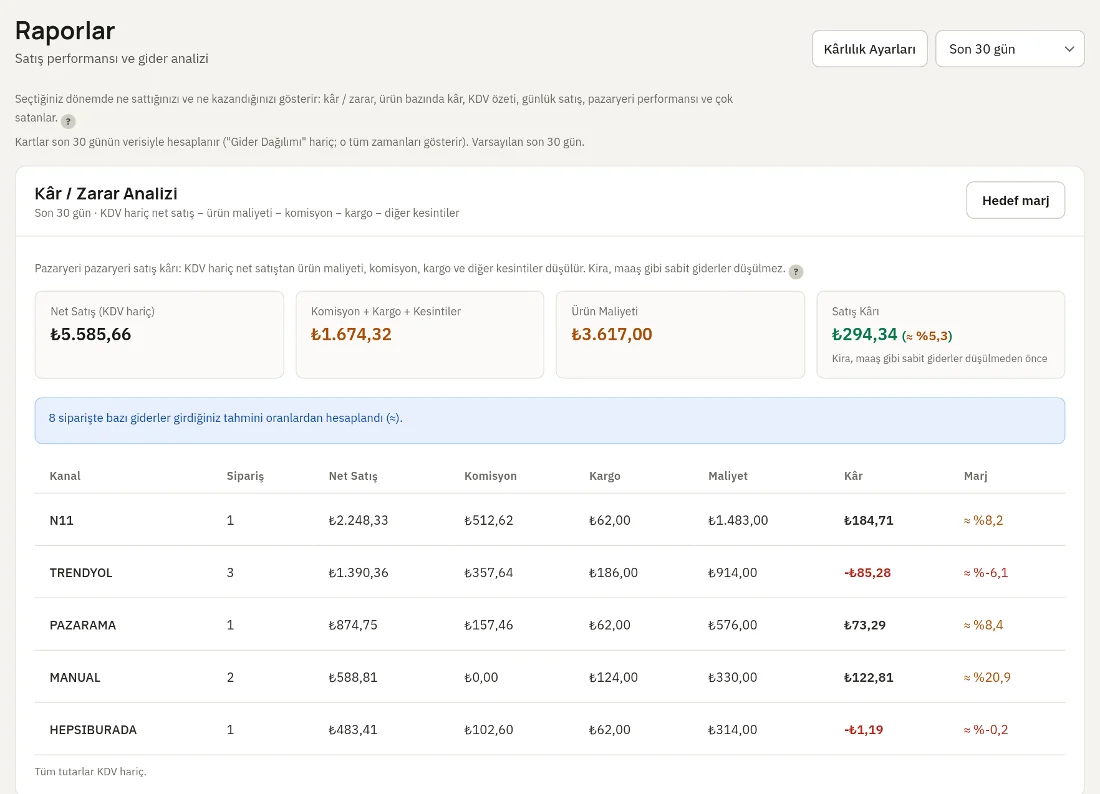
Bu hesabı tek ürün için elle yapmak kolaydır; zorluk yüzlerce siparişte ve birkaç kanalda aynı hesabı her ay tekrarlamaktır. Bunun için ürün maliyetlerinin ürün kartında güncel olması, kargo ve komisyonun sipariş bazında kayda girmesi ve iadelerin satıştan düşülmesi gerekir. Raporu ürün ve kanal kırılımında okumak, hangi ürünün hangi kanalda gerçekten kazandırdığını gösterir.
| Kalem | Tutar | Açıklama |
|---|---|---|
| Satış tutarı | 1.000,00 TL | Müşterinin ödediği 1.200 TL’nin KDV hariç kısmı (örnek KDV %20) |
| Pazaryeri komisyonu (örnek %15) | −150,00 TL | Oran kanal ve kategoriye göre değişir |
| Kargo bedeli | −60,00 TL | Anlaşmalı kargoda hakedişten düşülür |
| Hizmet bedeli | −10,00 TL | Pazaryerinin işlem ya da platform bedeli (örnek) |
| Ürün maliyeti | −550,00 TL | Alış faturasındaki KDV hariç birim maliyet |
| Net kâr | 230,00 TL | Satış tutarına göre %23 marj |
| Stopaj (bilgi) | 10,00 TL | Hakedişten düşer ama gider değildir; beyannamede mahsup edilir |
Aylık kapanış: mali müşavire ne gönderilir?
Aylık kapanış, ayın kayıtlarının kontrol edilip müşavire teslim edilmesidir. Müşavirin beyan takvimine yetişmek için kapanışı ayın ilk günlerinde bitirmeyi hedefleyin; tam tarihleri müşavirinizle birlikte belirleyin. Kapanıştan önce faturasız sipariş kalmadığını, kasa ve banka bakiyelerinin ekstreyle tuttuğunu ve iadelerin belgesinin kesildiğini kontrol edin.
Dosya biçimi de önemlidir: tek tek PDF yerine liste (CSV ya da tablo) ve müşavirinizin muhasebe programına aktarılabilen fiş biçimi işini kısaltır. Hangi dosyanın nasıl hazırlanacağını ve sık yapılan hataları muhasebecinizle e-ticaret verisi paylaşımı yazımızda adım adım anlatıyoruz.
- Dönemde kesilen satış ve iade faturalarının listesi (e-Fatura ve e-Arşiv ayrı)
- Gelen alış, komisyon, kargo ve gider faturalarının listesi
- Pazaryeri hakediş dökümleri ve açıklanamayan farklar listesi
- Kasa ve banka hareketleri ile banka ekstreleri
- Dönem sonu cari bakiyeleri ve önemli carilerin mutabakatı
- Çek ve senet hareketleri
- Stok hareketleri ve varsa sayım farkları
- Dövizli işlemler ve kullanılan kur bilgisi
Çek, senet ve vadeli satışlar nasıl takip edilir?
Toptan ya da bayi satışı yapan e-ticaret işletmelerinde tahsilatın bir kısmı çek ve senetle gelir. Çek ya da senet alındığında alacak fiilen tahsil edilmiş olmaz; kâğıt portföye girer ve vadesine kadar durum değiştirir: tahsile verilir, tahsil edilir, ciro edilir ya da karşılıksız çıkar. Her durum değişikliği cariye ve kasa-bankaya doğru yansımalıdır.
Vadeli satışlarda da benzer bir disiplin gerekir: hangi carinin hangi tutarı hangi tarihte ödeyeceği bir listede görünmeli, vadesi geçen alacak için hatırlatma yapılmalıdır. Çek ve senet takibinin adım adım nasıl yapıldığını çek senet takibi nasıl yapılır yazımızda bulabilirsiniz.
Belgeleri ne kadar süre saklamalısınız?
Vergi Usul Kanunu’nun 253. maddesine göre defter tutmak zorunda olanlar, defterlerini ve kanunda sayılan belgeleri ilgili oldukları yılı izleyen takvim yılından başlayarak beş yıl süreyle saklamak zorundadır. e-Fatura ve e-Arşiv belgelerinde düzenleyenin nüshası elektronik ortamda saklanır; entegratörünüzle saklama hizmetinin kapsamını ve süresini sözleşmede netleştirin.
Ön muhasebe tarafında saklanması gerekenler yalnız faturalar değildir: banka ekstreleri, hakediş dökümleri, kargo teslim kayıtları, iade yazışmaları ve sözleşmeler de ileride bir mutabakatta ya da incelemede istenebilir. Bunları ay ay ve kanal kanal klasörlemek, aradığınızı yıllar sonra bulmanızı sağlar.
E-ticaret muhasebesinde en sık yapılan hatalar
Aşağıdaki hataların ortak noktası, ay içinde fark edilmeyip kapanışta ortaya çıkmalarıdır. Her biri küçük bir rutinle önlenebilir.
- Pazaryeri hakedişini satış geliri gibi kaydetmek: hakediş net tutardır; satış, komisyon ve stopaj ayrı ayrı görünmelidir.
- Stopajı gider sanmak: kesinti peşin ödenen vergidir ve beyannamede mahsup edilir.
- İadeyi yalnız siparişte işaretleyip faturayı, cariyi ve stoğu düzeltmemek.
- Komisyon ve kargo faturalarını indirmeyi ay sonuna bırakmak.
- Pazaryeri ve ödeme kuruluşu toplu ödemelerini tek bir tahsilat gibi kaydedip siparişlere dağıtmamak.
- Ürün maliyetini güncellememek; kâr raporu eski maliyetle olduğundan yüksek çıkar.
- Kasa ve banka bakiyesini banka ekstresiyle karşılaştırmadan kapanış yapmak.
TicariHub’da ön muhasebe nasıl yürür?
TicariHub’da ön muhasebe; siparişler, faturalar, stok ve kargo ile aynı panelde tutulur, böylece bir siparişin faturası, cari hareketi ve tahsilatı birbirine bağlı kalır. Kullanabileceğiniz başlıca ekranlar ve sınırları şöyle:
Sınırlar: TicariHub defter tutmaz ve beyanname vermez; bu işler mali müşavirinizdedir. Gelen tevkifatlı faturada KDV otomatik yazılmaz, not düşülür. Vade gecikmesi, kasa bakiye eşiği, müşteriye tahsilat hatırlatması ve zararına satış uyarıları isteğe bağlıdır ve kapalı başlar. Deneme 14 gündür ve kart gerekmez.
- Cari hesaplar ve cari ekstre (/customers, /ekstre): ekstreyi dışa aktarabilirsiniz; aylık ekstre ve mutabakat e-postası isteğe bağlıdır ve kapalı başlar.
- Kasa ve banka (/cash-bank, /finansman): tahsilat, ödeme ve hesaplar arası transfer; banka ekstresi CSV olarak içe aktarılır (en fazla 2000 satır) ve cari eşleştirme önerisi sunulur.
- Tahsilat eşleştirme: iyzico, PayTR, Moka United ve Sipay ödemeleri için.
- Çek ve senet (/cek-senet): alınan ve verilen kâğıtlar yedi durumla izlenir: portföyde, tahsile ya da ödemeye verildi, tahsil edildi ya da ödendi, karşılıksız, ciro edildi, iade edildi, iptal.
- Gider kaydı (/expenses) ve gelir-gider (/gelir-gider) ekranları. Gelen faturalar bağlı entegratörün gelen kutusundan çekilir; Kolaysoft’ta gelen kutusu kapalıdır, Kolaybi’de kalem ayrıntısı gelmez.
- Kârlılık (her pakette): ürün maliyetini girdiğinizde sipariş bazında kâr hesaplanır. Stopaj ayrı bir vergi alacağı olarak tahmini hesaplanır ve kâra girmez; pazaryeri hakedişindeki gerçek kesinti okunmaz.
- Muhasebeci Köprüsü: satış, alış, iade ve gider pusulası listeleri CSV olarak, aynı kayıtların fişleri LUCA biçiminde alınır.
- İade: satış iadesi müşterinin carisine alacak olarak işlenir, ürün stoğa geri girer.