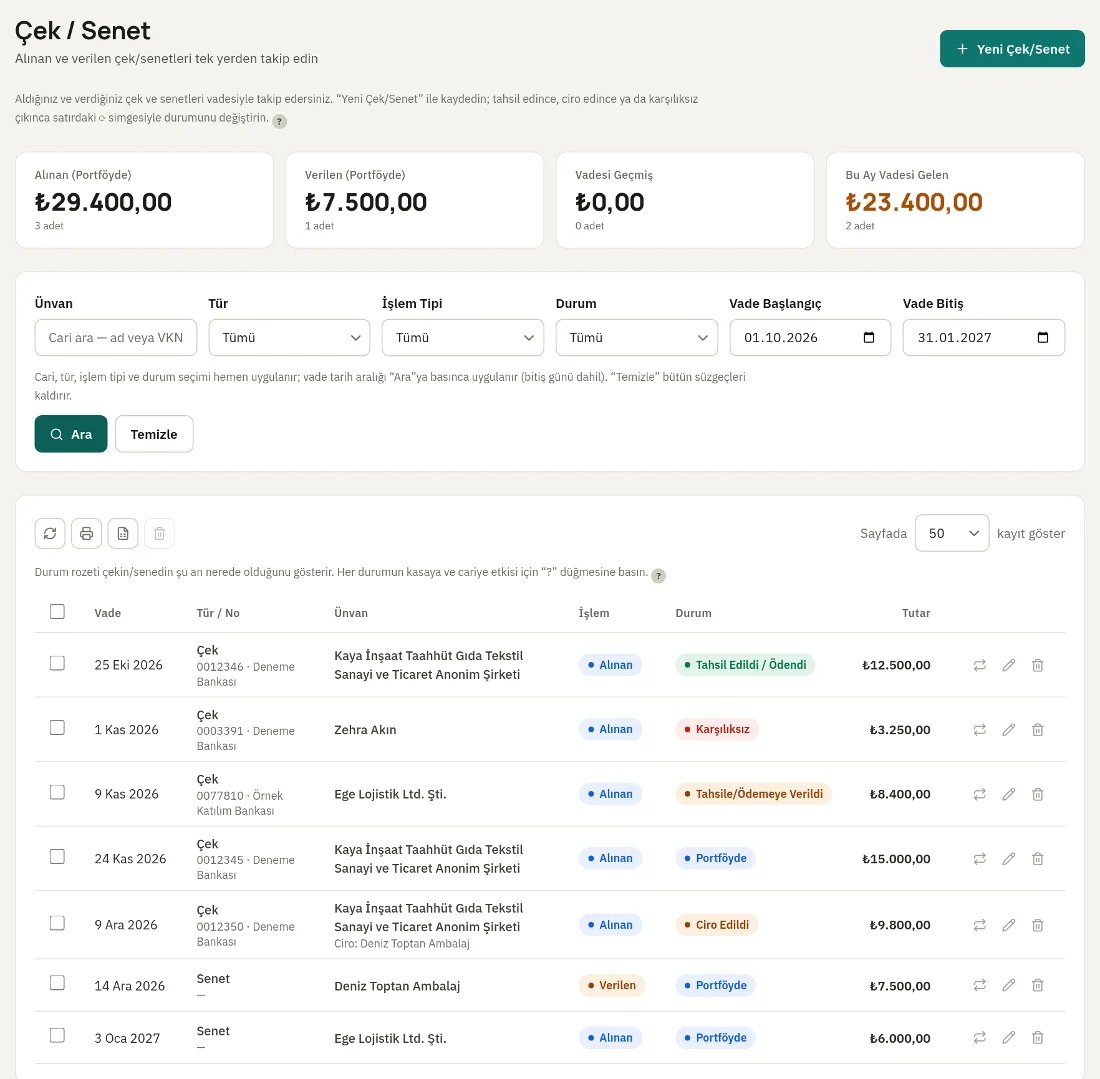
Çek ve senet takibi, aldığınız ve verdiğiniz her çeki ve senedi vade tarihi, tutarı, keşidecisi ve o anki durumuyla tek bir listede izlemektir. Her belge portföye girdiği andan tahsil edilene, ciro edilene ya da karşılıksız çıkana kadar bir durumdan diğerine geçer; tahsilat, ödeme, ciro ve karşılıksız gibi geçişler cari hesaba, kasaya ya da bankaya yansır. Vadesi yaklaşanlar haftalık listeyle önceden görülür.
Bu yazıda çek ile senedin takip açısından farkını, yedi durumdan oluşan yaşam döngüsünü, vade ve ibraz süresini, ciro zincirini, karşılıksız çekte kanunun öngördüğü yolu ve Excel’den programa geçişi anlatıyoruz. Hukuki konularda yazıdaki bilgiler genel çerçevedir; somut bir uyuşmazlıkta avukatınıza danışın.
Çek ile senet takipte nasıl ayrışır?
Takip mantığı ortak olsa da iki belgenin hukuki yapısı farklıdır. Çek bir ödeme aracıdır ve Türk Ticaret Kanunu’na göre görüldüğünde ödenir; düzenleme günü olarak gösterilen tarihten önce ibraz edilen çek ibraz günü ödenir. Bono (emre yazılı senet) ise bir ödeme vaadidir ve senedin zorunlu unsurları arasında vade yer alır.
| Özellik | Çek | Senet (bono) |
|---|---|---|
| Ödeyecek olan | Muhatap banka (keşidecinin hesabından) | Senedi düzenleyen borçlu |
| Ödeme zamanı | Görüldüğünde ödenir; düzenleme tarihine göre ibraz süresi işler | Senette yazılı vadede |
| Tahsil yolu | Bankaya ibraz ya da tahsile verme | Borçludan tahsil ya da bankaya tahsile verme |
| Takipte kritik tarih | Düzenleme tarihi ve ibraz süresinin sonu | Vade tarihi |
| Tekdüzen hesap (alınan / verilen) | 101 Alınan Çekler / 103 Verilen Çekler ve Ödeme Emirleri | 121 Alacak Senetleri / 321 Borç Senetleri |
Çek ve senet takibinde yedi durum
Bir belgenin nerede olduğunu tek kelimeyle söyleyebilmek, takibin özüdür. Aşağıdaki yedi durum alınan ve verilen çek ile senetlerin hepsini kapsar; her durum değişikliği bir kayıt doğurur.
Durum değişikliğini aynı gün kaydedin. Bankaya tahsile verdiğiniz çeki listede hâlâ portföyde gösterirseniz aynı çeki ikinci kez ciro etmeye kalkabilir ya da tahsilat gününde parayı beklemeyebilirsiniz. Her değişikliğin tarihini ve kimin yaptığını kaydetmek, ekip büyüdüğünde sorumluluğu netleştirir.
| Durum | Ne demek? | Kayda etkisi |
|---|---|---|
| Portföyde | Belge elinizde, vadesini bekliyor. | Müşteri carisi alacaklanır; belge çek/senet portföyüne girer. |
| Tahsile verildi / Ödemeye verildi | Alınan belge bankaya tahsile verildi; verilen belge ödeme sırasında. | Belge portföyden bankadaki tahsil listesine geçer. |
| Tahsil edildi / Ödendi | Para hesaba geçti ya da hesabınızdan çıktı. | Banka ya da kasa hareketi oluşur; belge kapanır. |
| Karşılıksız | Çek ödenmedi ya da senet vadesinde ödenmedi. | Tutar müşteri carisine yeniden borç olarak döner. |
| Ciro edildi | Alınan belge bir tedarikçiye ödeme olarak verildi. | Tedarikçi carisi borçlanır; belge portföyden çıkar. |
| İade edildi | Belge sahibine geri verildi. | Cari, belge alınmamış gibi eski hâline döner. |
| İptal | Belge hatalı girildi ya da geçersiz. | Kayıt etkileri geri alınır. |
Çek ve senet kaydında hangi bilgiler tutulmalı?
Belgenin ön ve arka yüzünün fotoğrafını kayda eklemek, ciro zincirini ve imzaları sonradan kontrol etmeyi kolaylaştırır. Keşideci ile çeki size veren müşteri farklı kişilerse ikisini de kaydedin; müşteri çeki başka birinden ciro yoluyla almış olabilir.
- Belge türü (çek ya da senet) ve yönü (alınan ya da verilen).
- Çek için banka, şube ve çek numarası; senet için senet numarası.
- Keşideci ya da borçlu: belgeyi düzenleyen kişi ya da firma.
- Düzenleme tarihi, vade tarihi ve tutar; dövizli belgede para birimi.
- Kimden alındığı (müşteri carisi) ve ciro edildiyse kime verildiği (tedarikçi carisi).
- Güncel durum ve durumun değiştiği tarih, varsa açıklama.
Alınan çekin yaşam döngüsü
Verilen çeklerde döngü aynıdır, yönü terstir: verdiğiniz çek tedarikçi carisini kapatır, vadesinde hesabınızda karşılık bulunması gerekir. Verilen çeklerin vade listesi, nakit planınızın en somut parçasıdır.
- 1
Portföye kaydedin
Çeki alır almaz banka, şube, çek numarası, keşideci, düzenleme tarihi ve tutarla kaydedin; çeki veren müşterinin carisi alacaklanır.
- 2
Vadesini izleyin
Düzenleme tarihi yaklaşan çekleri haftalık vade listesinde görün; ibraz süresini kaçırmamak için tarihi takviminize işleyin.
- 3
Tahsile verin ya da ciro edin
Çeki bankanıza tahsile verirseniz durum değişir; bir tedarikçiye ödeme olarak verirseniz ciro edildi olarak kaydedip kime verdiğinizi yazın.
- 4
Sonucu işleyin
Para geçtiyse tahsil edildi olarak kapatın ve banka hareketini oluşturun; ödenmediyse karşılıksız olarak işaretleyin, tutar müşteri carisine geri döner.
Vade takibi nasıl yapılır?
Uygulamada “çek vadesi” denen tarih, çoğunlukla ileri bir tarih olarak yazılmış düzenleme tarihidir. Kanuna göre çek, düzenlendiği yerde ödenecekse on gün, başka bir yerde ödenecekse bir ay içinde muhatap bankaya ibraz edilmelidir; süreler çekte yazılı düzenleme tarihinin ertesi günü başlar (TTK md. 796). İbraz süresini kaçırmak, karşılıksız çıkması hâlinde başvuru haklarınızı zayıflatabilir.
Pratik bir vade takibi için üç liste yeterlidir: bu hafta vadesi gelen alınan çek ve senetler, bu hafta ödenecek verilen çek ve senetler, vadesi geçmiş ama hâlâ portföyde görünenler. Üçüncü liste boş olmalıdır; değilse ya tahsile vermeyi unuttuğunuz bir belge ya da işlenmemiş bir sonuç vardır.
Vade listesini haftanın aynı gününde, örneğin pazartesi sabahı gözden geçirmek bir alışkanlığa dönüştürür. Alınan çeklerde bankaya teslim gününü, verilen çeklerde hesaba para koyma gününü takvime ayrı ayrı yazın; bankanın tahsil süresi nedeniyle çekin parası ibraz günü hesaba geçmeyebilir.
Senette ödeme zamanı senette yazılı vadedir. Vadesinde ödenmeyen senet için izlenecek yol (protesto, takip) senedin türüne ve duruma göre değişir; bu adımı avukatınızla planlayın.
Ciro zinciri neden kaydedilmeli?
Emre yazılı bir çek ciro ve teslimle devredilebilir (TTK md. 788). Müşteriden aldığınız çeki tedarikçinize verdiğinizde çekin arkasında bir ciro zinciri oluşur; çeki elinde bulunduran kişi, kesintisiz cirolarla hakkını gösterdiğinde yetkili hamil sayılır (TTK md. 790).
Ciro edilen çek karşılıksız çıkarsa son hamil, kanuna göre zamanında ibraz edip ödenmediğini belgelediğinde cirantalara, düzenleyene ve diğer çek borçlularına başvurabilir (TTK md. 808); yani çek size geri dönebilir. Bu yüzden her ciroda çekin kimden alındığını ve kime verildiğini kaydedin. Kayıt yoksa geri gelen çeki hangi müşterinin carisine borç yazacağınızı bulamazsınız.
Kanun ayrıca başvuru haklarını süreye bağlar: hamilin cirantalara ve düzenleyene karşı başvuru hakları ibraz süresinin bitiminden itibaren üç yıl geçmekle zamanaşımına uğrar (TTK md. 814). Geri dönen bir çeki aylarca bekletmek yerine hemen işlemek bu yüzden önemlidir.
Karşılıksız çek çıkarsa ne olur?
5941 sayılı Çek Kanunu’na göre çek, üzerinde yazılı düzenleme tarihine göre kanuni ibraz süresi içinde ibraz edildiğinde “karşılıksızdır” işlemi yapılmasına sebep olan kişi hakkında, hamilin şikâyeti üzerine her bir çek için bin beş yüz güne kadar adli para cezasına hükmolunur; mahkeme ayrıca çek düzenleme ve çek hesabı açma yasağına karar verir (md. 5). Çek bedelinin yasal faiziyle tamamen ödenmesi hâlinde etkin pişmanlık hükümleri uygulanabilir (md. 6).
Kanun karşılığı olmayan çekte bankanın belirli bir tutara kadar ödeme yapmasını da öngörür; bu tutar her yıl yeniden belirlenip Resmî Gazete’de yayımlanır (md. 3). Güncel tutarı bankanızdan öğrenin. Kayıt tarafında karşılıksız çek, müşterinin carisine yeniden borç olarak işlenir ve tahsil süreci başlar.
Bu bölüm kanunun genel çerçevesidir, hukuki tavsiye değildir. Karşılıksız çekte süreler ve şikâyet hakkı önemlidir; vakit kaybetmeden bir avukatla görüşün.
Çek ve senet nakit planını nasıl etkiler?
Portföydeki çekler henüz para değildir; vadesi geldiğinde ve karşılığı varsa paraya dönüşür. Bu yüzden nakit planında alınan çekleri vade tarihine, verilen çekleri de ödeme tarihine göre ayrı sütunlarda göstermek gerekir. İki listenin haftalık farkı, o hafta hesabınızda bulunması gereken ek parayı ya da serbest kalacak tutarı gösterir.
Riskli müşterilerden gelen çekleri ayrıca işaretlemek iyi bir alışkanlıktır. Aynı keşidecinin birden fazla çeki portföyünüzdeyse, birinin karşılıksız çıkması diğerleri için de uyarıdır; o çekleri ciro etmeden önce iki kez düşünün.
Çek ve senet muhasebede hangi hesaplarda izlenir?
Bilanço esasına göre defter tutan işletmelerde Tekdüzen Hesap Planı’nda alınan çekler 101 Alınan Çekler, verilen çekler 103 Verilen Çekler ve Ödeme Emirleri, alınan senetler 121 Alacak Senetleri, verilen senetler 321 Borç Senetleri hesabında izlenir. Ön muhasebedeki durum listesi bu hesapların ayrıntısını verir; mali müşaviriniz dönem sonunda portföy listesini bu hesapların bakiyesiyle karşılaştırır.
Excel ile çek senet takibi ne zaman yetmez?
Ayda birkaç çekle çalışan bir işletme Excel’de takip yapabilir: sütunlar belge türü, alınan/verilen, numara, banka, keşideci, düzenleme ya da vade tarihi, tutar, durum, kimden alındı, kime verildi ve açıklama olmalıdır. Vade tarihine göre sıralama ve durum filtresi, haftalık listeyi verir.
Tablonun sınırı, durum değişikliklerinin cariye ve kasaya kendiliğinden yansımamasıdır. Çek tahsil edildiğinde Excel’i, cariyi ve banka kaydını ayrı ayrı güncellemek gerekir; biri unutulduğunda üç kayıt birbirini tutmaz. Çek sayısı arttığında durum değişikliğiyle cari ve kasa kaydını birlikte yapan bir program bu çift girişi ortadan kaldırır.
Ekip içinde birden fazla kişi çek alıp veriyorsa Excel’in ikinci sorunu ortaya çıkar: aynı dosyanın farklı kopyaları. Kimin hangi sürümü güncellediği belli olmayan bir tabloda bir çekin iki kez ciro edildiğini ancak tedarikçi aradığında öğrenirsiniz.
Sık yapılan hatalar
Bu hataların ortak çözümü, her durum değişikliğini o gün kaydetmek ve haftada bir vade listesini gözden geçirmektir.
- Alınan çeki tahsil edilmiş gibi kapatmak; çek karşılıksız çıkınca cari gerçeği göstermez.
- Ciro edilen çekin kime verildiğini yazmamak.
- İbraz süresini takvime işlememek.
- Karşılıksız çıkan çeki müşteri carisine geri borç yazmamak.
- Verilen çeklerin vadesini nakit planına koymamak.
TicariHub’da çek ve senet takibi
TicariHub’ın Çek / Senet ekranında alınan ve verilen çek ile senetleri yedi durumla izlersiniz: Portföyde, Tahsile / Ödemeye Verildi, Tahsil Edildi / Ödendi, Karşılıksız, Ciro Edildi, İade Edildi ve İptal. Tahsil Edildi ya da Ödendi durumuna geçen belge için seçtiğiniz kasa ya da banka hesabında hareket ve ilgili caride tahsilat ya da ödeme kaydı kendiliğinden oluşur; ciro edilen çek, ciro ettiğiniz carinin hesabına işlenir. Portföydeki çek, tahsil edilene kadar cari bakiyeyi değiştirmez; durumu geri aldığınızda ya da kaydı sildiğinizde oluşan hareketler de geri alınır.
Alacak gecikmesi uyarısı isteğe bağlıdır ve varsayılan olarak kapalıdır; açtığınızda, belirlediğiniz gün sayısı boyunca tahsilat ya da hareket görmeyen cari bakiyeler için bildirim alırsınız. Bu uyarı çekin vade tarihine değil cari bakiyeye bakar; çek vadelerini Çek / Senet listesinden vade tarihine göre izlersiniz. Çek ve senet takibi Ön Muhasebe modülünün parçasıdır.