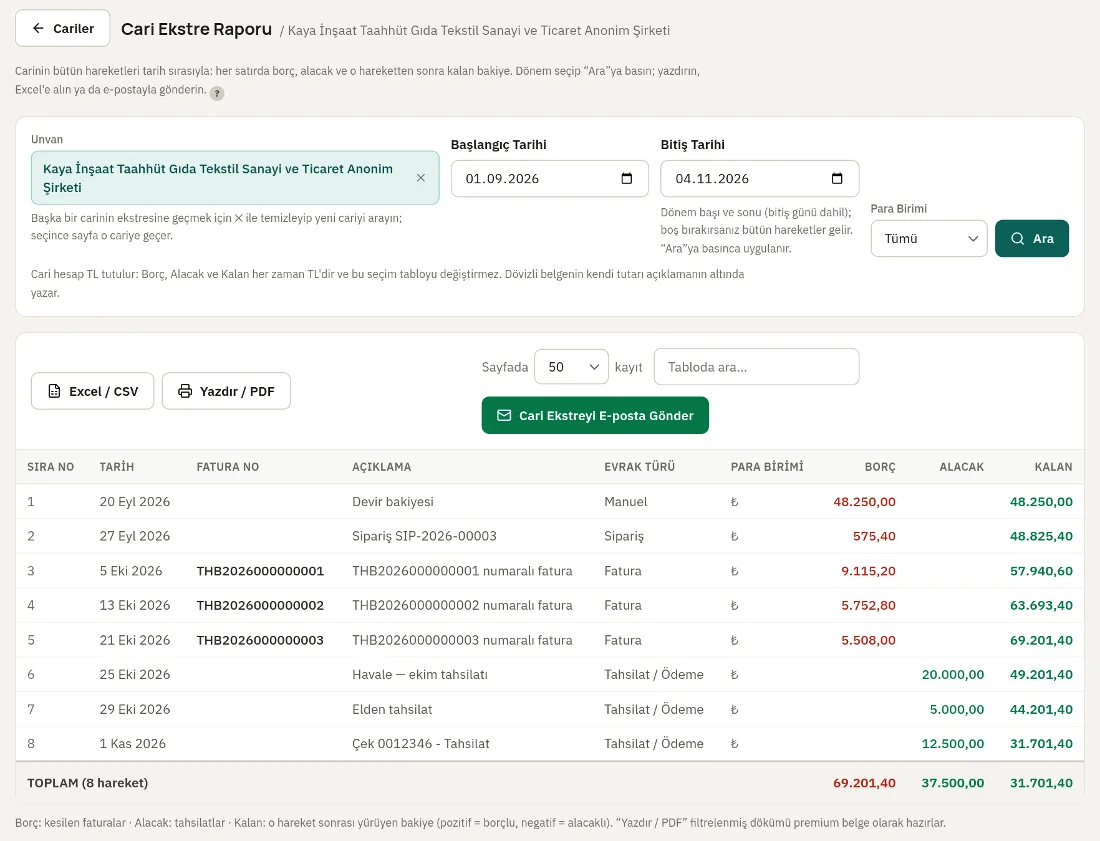
Cari hesap ekstresi, bir müşteri ya da tedarikçiyle aranızdaki borç ve alacak hareketlerinin belirli bir tarih aralığındaki dökümüdür. Faturalar, tahsilatlar, ödemeler, iadeler ve çekler tarih sırasıyla listelenir; her satırdan sonra kalan bakiye gösterilir. Ekstreyi okuyarak karşı tarafın size ne kadar borçlu olduğunu ya da sizin ona ne kadar borçlu olduğunuzu görürsünüz.
Cari hesabın ne olduğunu sözlüğümüzde anlattık; bu yazı ekstrenin kendisine odaklanıyor: içinde neler bulunur, örnek bir ekstre nasıl görünür, borç ve alacak sütunları nasıl okunur, ekstre nasıl hazırlanır ve mutabakatta nelere dikkat edilir.
Cari hesap ekstresinde neler bulunur?
Döviz cinsinden çalışılan carilerde ekstre ayrıca para birimini ve kullanılan kuru göstermelidir. Açıklama sütununu boş bırakmayın; altı ay sonra “bu 3.600 TL neydi?” sorusunun cevabı oradadır.
- Başlık: firma ve cari unvanı, vergi numarası, ekstrenin tarih aralığı ve düzenlenme tarihi.
- Devir bakiyesi: dönem başındaki açılış bakiyesi ve yönü (borç ya da alacak).
- Hareket satırları: tarih, belge türü ve numarası, açıklama, varsa vade tarihi.
- Borç ve alacak sütunları: her hareketin tutarı, ait olduğu sütunda.
- Bakiye sütunu: her satırdan sonra kalan tutar ve yönü (B ya da A).
- Dönem toplamları: toplam borç, toplam alacak ve dönem sonu bakiyesi.
Cari hesap ekstresi örneği
Aşağıdaki örnekte bir satıcı, kurumsal müşterisi Örnek Ticaret’in Ekim ayı ekstresini hazırlıyor. Ekstre satıcının gözünden tutulduğu için faturalar borç, tahsilat, iade ve alınan çek alacak sütununa yazılır.
Sağlama: 12.100,00 (devir dahil toplam borç) − 10.200,00 (toplam alacak) = 1.900,00 TL borç bakiyesi; son satırdaki yürüyen bakiyeyle aynı. Tutmuyorsa bir satırda yön ya da tutar hatası vardır.
| Tarih | Belge / açıklama | Borç | Alacak | Bakiye |
|---|---|---|---|---|
| 01.10 | Devir (önceki dönemden) | 2.500,00 | 2.500,00 B | |
| 03.10 | Satış faturası | 6.000,00 | 8.500,00 B | |
| 10.10 | Havale ile tahsilat | 4.000,00 | 4.500,00 B | |
| 15.10 | Satış faturası | 3.600,00 | 8.100,00 B | |
| 20.10 | İade faturası (müşteriden gelen) | 1.200,00 | 6.900,00 B | |
| 28.10 | Çek alındı (vade 30.11) | 5.000,00 | 1.900,00 B | |
| 31.10 | Dönem toplamı | 12.100,00 | 10.200,00 | 1.900,00 B |
Cari hesap ekstresi nasıl okunur?
Önce kimin gözünden tutulduğuna bakın. Satıcının tuttuğu müşteri carisinde borç sütunu müşterinin size borcunu artıran hareketleri (satış faturası), alacak sütunu azaltan hareketleri (tahsilat, iade, alınan çek) gösterir. Bakiyenin yanındaki “B”, müşterinin size borçlu olduğunu anlatır. Aynı ilişkiyi müşteri kendi defterinde tersinden görür: sizin faturanız onun tedarikçi carisinde alacak tarafındadır.
Örnek ekstrede Ekim sonunda 1.900,00 TL borç bakiyesi var: Örnek Ticaret satıcıya bu kadar borçludur. Dikkat edilmesi gereken nokta 28.10’daki çektir. Çek alındığında cari kapanmış görünür, ama para çekin vadesinde tahsil edilir; çek karşılıksız çıkarsa tutar cariye yeniden borç olarak döner.
Ekstreyi okurken yalnız son bakiyeye değil hareketlerin kendisine de bakın. Bakiyesi küçük görünen bir caride birbirini götüren büyük fatura ve iadeler olabilir; bu, ürün ya da teslimat sorununa işaret eder. Uzun süredir hiç tahsilat görülmeyen ama bakiyesi büyüyen bir cari ise tahsilat riskidir.
Hangi işlem borç, hangisi alacak yazılır?
Yön karışıklığı ekstre hatalarının başında gelir. Aşağıdaki tablo, satıcının kendi defterinde tuttuğu müşteri ve tedarikçi carilerinde en sık işlemlerin hangi sütuna yazıldığını gösterir. Müşteri carisi bir alacak hesabı, tedarikçi carisi bir borç hesabı gibi düşünülebilir.
| İşlem | Müşteri carisi | Tedarikçi carisi |
|---|---|---|
| Satış faturası (siz kestiniz) | Borç | — |
| Alış faturası (size kesildi) | — | Alacak |
| Tahsilat (para geldi) | Alacak | — |
| Ödeme (para gönderdiniz) | — | Borç |
| Müşteriden gelen iade | Alacak | — |
| Tedarikçiye yapılan iade | — | Borç |
| Alınan çek / verilen çek | Alacak (alınan) | Borç (verilen) |
Cari hesap ekstresi nasıl hazırlanır?
Ekstreyi karşı tarafa gönderirken kısa bir not ekleyin: hangi tarih itibarıyla hazırlandığı, bakiyenin ne olduğu ve itiraz için hangi süreyi beklediğiniz. Belirli bir süre içinde itiraz gelmemesini onay sayacağınızı yazmak uygulamada sık görülür; bu tür bir kuralın hukuki sonucunu sözleşmenize göre avukatınızla değerlendirin.
- 1
Tarih aralığını seçin
Genellikle ay ya da çeyrek seçilir. Mutabakat için karşı tarafın istediği kesim tarihini kullanın.
- 2
Devir bakiyesini yazın
Seçtiğiniz tarihten önceki tüm hareketlerin net sonucu açılış bakiyesidir; yönünü (B ya da A) belirtin.
- 3
Hareketleri tarih sırasıyla listeleyin
Fatura, tahsilat, ödeme, iade, çek ve senet hareketlerini belge numarasıyla birlikte ekleyin.
- 4
Yürüyen bakiyeyi hesaplayın
Her satırda bakiye = önceki bakiye + borç − alacak. Sonuç negatifse bakiye alacak yönüne döner.
- 5
Toplamlarla sağlayın
Devir dahil toplam borç ile toplam alacağın farkı, son satırdaki bakiyeye eşit olmalıdır.
- 6
Gönderin ve onay isteyin
Ekstreyi PDF ya da Excel olarak karşı tarafa gönderin; bakiyeyi onaylamasını ya da farkı bildirmesini isteyin.
Excel’de cari hesap ekstresi nasıl tutulur?
Excel’de beş sütun yeterlidir: Tarih, Açıklama, Borç, Alacak, Bakiye. İlk satıra devir bakiyesini yazın; ikinci satırdan itibaren bakiye hücresine, örneğin E3 için =E2+C3-D3 formülünü girip aşağı doğru kopyalayın. Formül satır satır yürüyen bakiyeyi verir.
Excel küçük bir cari listesinde işe yarar; ama cari sayısı ve hareket sıklığı arttıkça her faturayı ve tahsilatı iki yere (fatura programına ve tabloya) yazmak gerekir. Tablo ile gerçek faturalar arasındaki fark, mutabakatta sürpriz olarak ortaya çıkar. Satış, tahsilat ve iadenin cariye kendiliğinden işlendiği bir sistem bu çift girişi ortadan kaldırır.
Cari hesap mutabakatı nasıl yapılır?
Mutabakat, iki tarafın aynı tarih itibarıyla birbirlerine göre bakiyelerinin tuttuğunu teyit etmesidir. Bir taraf ekstreyi ve bakiyeyi gönderir; karşı taraf kendi kayıtlarıyla karşılaştırıp onaylar ya da farkı belge belge bildirir. Yazılı onay, ileride doğabilecek anlaşmazlıklarda işinize yarar.
Farkların çoğu birkaç tanıdık nedenden çıkar: bir tarafın kaydettiği ama diğerinin henüz görmediği ödeme (yoldaki para), kesilmiş ama alıcıya ulaşmamış ya da reddedilmiş fatura, bir tarafta işlenmemiş iade, farklı tarihte kaydedilen çek ve dövizli işlemlerde farklı kur. Farkı kapatmak için tutarı değil, belgeyi arayın: aynı tutarlı iki fatura varsa tarih ve belge numarası hangisinin eksik olduğunu hemen gösterir.
Vadeli satışta ekstre nasıl kullanılır?
Vadeli çalışılan carilerde ekstreye vade sütunu eklemek, bakiyenin ne kadarının vadesinin geldiğini gösterir. Örneğin 1.900,00 TL’lik bakiyenin tamamı vadesi gelmemiş bir faturadan oluşuyorsa tahsilat için acele yoktur; vadesi 30 gün geçmiş bir faturadansa hatırlatma zamanıdır.
Bakiyeyi vadeye göre gruplara ayırmaya (vadesi gelmemiş, 1–30 gün geçmiş, 31–60 gün geçmiş gibi) yaşlandırma denir. Ekstre ile yaşlandırma birlikte kullanıldığında hangi müşteriyle hangi faturayı konuşacağınız netleşir. Ekstreyi ayda bir, büyük cariler için iki haftada bir göndermek tahsilat disiplinini kolaylaştırır; ekstrenin kendisi kibar bir hatırlatmadır.
Cari ekstre ve BA/BS formları: ne değişti?
Uzun yıllar cari mutabakatının önemli bir nedeni Form Ba ve Form Bs bildirimleriydi: belirli tutarı aşan alış ve satışlar vergi idaresine bildiriliyor, iki tarafın bildirimleri tutmayınca soru çıkıyordu. Vergi Usul Kanunu Genel Tebliği (Sıra No: 565) bu formları düzenleyen tebliğleri Eylül 2024 dönemi bildirimlerinden başlamak üzere yürürlükten kaldırdı; Eylül 2024 ve sonraki dönemler için Form Ba ve Form Bs verilmez.
Bu, mutabakatı gereksiz kılmaz. Kendi alacak ve borçlarınızın doğruluğu, tahsilat planınız ve olası bir hukuki uyuşmazlık için düzenli ekstre ve yazılı mutabakat hâlâ en güvenilir kayıttır. Eylül 2024 öncesi dönemlere ilişkin bir soru gelirse eski kuralların o dönemler için geçerli olduğunu unutmayın ve mali müşavirinizle ilerleyin.
Pazaryeri satıcısı için cari ekstre
Pazaryerinde bireysel müşterilere satış yapan bir işletme her müşteriyle ayrı ekstre alışverişi yapmaz; burada asıl cari ilişki pazaryeriyledir. Pazaryeri satış tutarını toplar, komisyon ve kargo faturalarını keser, hakedişi öder. Pazaryeri carisinin ekstresi bu yüzden hakediş dökümüyle karşılaştırılır.
Kurumsal müşterilere ve bayilere vadeli satış yapıyorsanız ekstre doğrudan tahsilat aracıdır: ay sonunda gönderilen ekstre hem hatırlatma hem mutabakat işlevi görür. Tedarikçilerinizden de düzenli ekstre isteyin; gelen faturalarınızın eksiksiz işlendiğini böyle doğrularsınız. Bayilerle çalışıyorsanız her bayinin ekstresini aynı gün ve aynı biçimde göndermek, itirazların da aynı düzende gelmesini sağlar ve ay sonu kapanışını kısaltır.
Dövizli carilerde ekstre
Yurt dışı müşterilerle ya da döviz cinsinden fiyatlanan tedarikçilerle çalışıyorsanız ekstreyi iki biçimde tutmak gerekir: döviz cinsinden hareketler ve Türk lirası karşılıkları. Fatura bir kurla, tahsilat başka bir kurla kaydedildiğinde döviz bakiyesi sıfırlansa bile TL bakiyede fark kalır; bu fark kur farkıdır ve ayrıca ele alınır.
Mutabakatta karşı tarafla önce döviz bakiyesini teyit edin, ardından TL karşılığını kullanılan kurlarla birlikte gösterin. Kur farkının faturalanıp faturalanmayacağı ve nasıl kaydedileceği konusunda mali müşavirinizin görüşünü alın.
Sık yapılan hatalar
Ekstreyi göndermeden önce son bakiyeyi toplamlarla sağlamak, bu hataların çoğunu karşı tarafa ulaşmadan yakalar.
- Devir bakiyesini yanlış yönle (B yerine A) açmak; bütün bakiyeler ters görünür.
- İade faturasını müşteri carisinde borç tarafına yazmak.
- Alınan çeki tahsil edilmiş gibi kapatıp vadesini takip etmemek.
- İptal edilen faturayı ekstreden çıkarmamak ya da iptali ayrı satırla göstermemek.
- Dövizli carilerde kur bilgisini yazmamak.
TicariHub’da cari ekstre
TicariHub’da her carinin ekstresi tarih sıralı borç, alacak ve kalan bakiyeyle görünür ve dışa aktarılabilir. Kesilen satış faturası müşteri carisine borç olarak, iade faturası alacak olarak işlenir; kasa ve banka hesaplarından girilen tahsilat ve ödemeler de aynı ekstreye yansır. Çek ve senette fark vardır: TicariHub’da portföye alınan çek cari bakiyeyi değiştirmez; çek tahsil edildiğinde ya da ödendiğinde cariye işlenir, ciro edildiğinde ciro edilen carinin hesabına yazılır.
Aylık ekstre ve mutabakat e-postası isteğe bağlıdır ve varsayılan olarak kapalıdır; açtığınızda e-posta adresi kayıtlı ve o ay hareketi ya da bakiyesi olan carilerinize her ay ekstre gönderilir. Profesyonel ve üzeri paketlerde müşteri portalıyla carinize bir bağlantı verip faturalarını ve siparişlerini kendisinin görmesini de sağlayabilirsiniz.