Pazaryeri satışının muhasebe kaydı birkaç ayrı fişten oluşur: satış faturası 120 Alıcılar borç, 600 Yurtiçi Satışlar ve 391 Hesaplanan KDV alacak; pazaryerinin komisyon ve kargo faturaları 760 Pazarlama Satış ve Dağıtım Giderleri ile 191 İndirilecek KDV borç; kesilen %1 stopaj 193 Peşin Ödenen Vergiler ve Fonlar borç; yatan hakediş 102 Bankalar borç olarak kaydedilir.
Aşağıda tek bir örnek sipariş üzerinden altı kaydı tablo hâlinde, kuruşu kuruşuna denk tutarlarla gösteriyoruz. Hesap kodları Tekdüzen Hesap Planı’ndandır. Bu fişler bir örnektir: kayıt yöntemi, alt hesap yapısı ve belge düzeni işletmenize göre değişir ve son kararı mali müşaviriniz verir.
Tekdüzen Hesap Planı bilanço esasına göre defter tutan işletmeler içindir (Muhasebe Sistemi Uygulama Genel Tebliği, Sıra No: 1). İşletme hesabı esasında defter tutan şahıs işletmelerinde kayıtlar bu hesap kodlarıyla değil, işletme defterinin gelir ve gider sayfalarında tutulur.
Örnek senaryo: tek bir pazaryeri siparişi
Örnek Ticaret, bir pazaryerinde KDV dahil 1.200,00 TL’ye bir ürün satıyor (örnekteki KDV oranı %20). Pazaryeri bu satış için 150,00 TL + KDV komisyon ve 50,00 TL + KDV kargo bedeli faturalıyor ve hakediş öderken %1 stopaj kesiyor. Komisyon ve kargo tutarları yalnız örnektir; gerçek oranlar kategori ve anlaşmaya göre değişir.
| Kalem | Hesaplama | Tutar (TL) |
|---|---|---|
| Satış bedeli (KDV hariç) | 1.200,00 ÷ 1,20 | 1.000,00 |
| Satış KDV’si (%20) | 1.000,00 × %20 | 200,00 |
| Komisyon faturası (KDV dahil) | 150,00 + 30,00 KDV | 180,00 |
| Kargo faturası (KDV dahil) | 50,00 + 10,00 KDV | 60,00 |
| E-ticaret stopajı (%1) | 1.000,00 × %1 | 10,00 |
| Bankaya yatan hakediş | 1.200,00 − 180,00 − 60,00 − 10,00 | 950,00 |
Kayıtlar hangi belgelere dayanır?
Her fişin arkasında bir belge olmalıdır. Satış kaydı sizin kestiğiniz e-Arşiv ya da e-Fatura’ya, komisyon ve kargo kayıtları pazaryerinin size düzenlediği faturalara, tahsilat kaydı banka hareketine dayanır. Hakediş dökümü tek başına muhasebe belgesi değildir; ama hangi siparişin hangi ödemeye girdiğini gösterdiği için mutabakatın ana aracıdır.
Pazaryerinin faturaları genellikle e-Fatura olarak gelen kutunuza düşer; tek bir fatura bir dönemin bütün komisyonlarını toplu gösterebilir. Bu yüzden kayıtları sipariş sipariş değil, belge belge yapmak ve hakediş dökümüyle dönem toplamında eşleştirmek daha sağlıklıdır. Aşağıdaki örnekte anlaşılır olsun diye tek sipariş için ayrı faturalar varsaydık.
1. Satış faturasının kaydı
Faturayı müşteriye siz kesersiniz, ama parayı müşteriden değil pazaryerinden tahsil edersiniz. Bu yüzden alacak çoğunlukla 120 Alıcılar altında pazaryeri adına açılmış bir alt hesapta izlenir. Satış KDV hariç tutarla 600 Yurtiçi Satışlar hesabına, KDV 391 Hesaplanan KDV hesabına alacak yazılır. Alıcı kurumsal olup e-Fatura kesilse de kayıt aynıdır; değişen yalnız belgenin türüdür. Alacağı her müşteri adına ayrı bir cari hesapta izlemek de mümkündür; ancak parayı ödeyen pazaryeri olduğu için yüksek hacimde pazaryeri alt hesabı, hakediş mutabakatını belirgin biçimde kolaylaştırır.
Pratikte her pazaryeri için 120 altında ayrı bir alt hesap açmak (120.01 Trendyol, 120.02 Hepsiburada gibi) kanal bazında alacağı ve mutabakatı ayrı görmeyi sağlar. Alt hesap numaralandırması işletmeye özeldir; mali müşavirinizin hesap planına uygun numaralar kullanın.
| Hesap | Borç (TL) | Alacak (TL) |
|---|---|---|
| 120 Alıcılar (pazaryeri alt hesabı) | 1.200,00 | |
| 600 Yurtiçi Satışlar | 1.000,00 | |
| 391 Hesaplanan KDV | 200,00 | |
| Toplam | 1.200,00 | 1.200,00 |
2. Pazaryeri komisyon faturasının kaydı
Pazaryeri, satış üzerinden aldığı komisyon için size fatura keser; bu sizin alış ve gider belgenizdir. Komisyon tutarı 760 Pazarlama Satış ve Dağıtım Giderleri hesabına, faturadaki KDV 191 İndirilecek KDV hesabına borç yazılır; karşılığında pazaryerine borçlanırsınız.
Bazı mali müşavirler komisyon ve kargo faturalarını 320 Satıcılar yerine doğrudan 120’deki pazaryeri alt hesabına alacak yazar. İki yolda da hakediş mahsubundan sonra bakiye aynıdır; hangisinin kullanılacağına mali müşaviriniz karar verir.
| Hesap | Borç (TL) | Alacak (TL) |
|---|---|---|
| 760 Pazarlama Satış ve Dağıtım Giderleri | 150,00 | |
| 191 İndirilecek KDV | 30,00 | |
| 320 Satıcılar (pazaryeri) | 180,00 | |
| Toplam | 180,00 | 180,00 |
3. Kargo kesintisinin kaydı
Anlaşmalı kargoyla gönderdiğiniz paketin bedelini pazaryeri ayrı bir kargo faturasıyla size yansıtır. Kayıt komisyon faturasıyla aynı mantıktadır: gider 760’a, KDV 191’e borç, pazaryeri borcu alacak.
| Hesap | Borç (TL) | Alacak (TL) |
|---|---|---|
| 760 Pazarlama Satış ve Dağıtım Giderleri | 50,00 | |
| 191 İndirilecek KDV | 10,00 | |
| 320 Satıcılar (pazaryeri) | 60,00 | |
| Toplam | 60,00 | 60,00 |
4. %1 e-ticaret stopajının kaydı
Elektronik ticaret aracı hizmet sağlayıcıları, satıcılara yaptıkları ödemelerden gelir ya da kurumlar vergisi tevkifatı yapar (GVK md. 94/1-19; KVK md. 15 ve 30). Gelir Vergisi Genel Tebliği (Seri No: 330), oranın 9284 sayılı Cumhurbaşkanı Kararı ile %1 olarak belirlendiğini ve matrahın mal ya da hizmet bedelinin KDV hariç tutarı olduğunu söyler; komisyon ve kargo gibi kesintiler matrahı düşürmez. Basit usul mükellefleri, vergiden muaf esnaf ve 20/B kapsamındaki satışlar için kesinti yapılmaz.
Kesilen tutar kaybolmaz: tebliğe göre geçici vergi ve yıllık beyannamelerde hesaplanan vergiden mahsup edilebilir. Bu yüzden 193 Peşin Ödenen Vergiler ve Fonlar hesabına borç yazılır. Örnekte 1.000,00 TL × %1 = 10,00 TL.
| Hesap | Borç (TL) | Alacak (TL) |
|---|---|---|
| 193 Peşin Ödenen Vergiler ve Fonlar | 10,00 | |
| 120 Alıcılar (pazaryeri alt hesabı) | 10,00 | |
| Toplam | 10,00 | 10,00 |
5. Hakediş tahsilatı ve mahsup
Hakediş günü pazaryeri, satış tutarından kendi faturalarını ve stopajı düşerek kalanı banka hesabınıza yatırır. Bu tek ödemeyle hem 120’deki alacağınız hem 320’deki borcunuz kapanır. Örnekte 120’de stopajdan sonra 1.190,00 TL alacak kalmıştı; bunun 950,00 TL’si bankaya geçer, 240,00 TL’si komisyon ve kargo borcuna mahsup edilir.
Pazaryerleri hakedişi çoğunlukla belirli dönemlerde ve birden fazla siparişi birlikte öder; tek bir banka hareketi yüzlerce siparişi, iadeyi ve kesintiyi kapsayabilir. Bu durumda tahsilat kaydını dönem toplamıyla yapıp hakediş dökümündeki sipariş listesini kaydın ekine koymak, sonradan yapılacak kontrolü kolaylaştırır. Hakediş tarihi ile satış tarihi aynı ay içinde olmayabilir; ay sonunda 120’deki pazaryeri bakiyesinin henüz ödenmemiş hakedişlere eşit olması gerekir.
Kontrol: 120 hesabı 1.200,00 − 10,00 − 1.190,00 = 0; 320 hesabı 180,00 + 60,00 − 240,00 = 0. Gerçek hayatta tek hakediş ödemesi onlarca siparişi kapsar; tutarı pazaryerinin hakediş dökümüyle sipariş sipariş eşleştirin.
| Hesap | Borç (TL) | Alacak (TL) |
|---|---|---|
| 102 Bankalar | 950,00 | |
| 320 Satıcılar (pazaryeri) | 240,00 | |
| 120 Alıcılar (pazaryeri alt hesabı) | 1.190,00 | |
| Toplam | 1.190,00 | 1.190,00 |
6. Satış iadesinin kaydı
Müşteri ürünü iade ederse satış tersine çevrilir. İade 610 Satıştan İadeler hesabına, iade edilen malın KDV’si 191 İndirilecek KDV hesabına borç yazılır ve pazaryeri alacağı azaltılır. Hakediş önceden yattıysa 120’deki pazaryeri hesabı alacak bakiyeye döner ve pazaryeri bu tutarı sonraki hakedişten düşer.
Bazı mali müşavirler iade KDV’sini 191 yerine 391 Hesaplanan KDV hesabının borcuna yazar; iki uygulama da görülür. İade belgesi de önemlidir: bireysel müşteride e-Arşiv faturanın imzalı iade bölümü ya da gider pusulası, kurumsal alıcıda iade faturası kullanılır.
Kısmi iadede aynı mantık iade edilen tutar kadar uygulanır. Örneğin iki ürünlük bir siparişte yalnız bir ürün geri geldiyse, o ürünün KDV hariç tutarı 610’a, KDV’si 191’e yazılır ve pazaryeri alacağı yalnız bu tutar kadar azalır.
Stopaj iadede ne olur? Tebliğ 330’a göre iade, tevkifat beyan edilmeden aynı dönemde olursa aracı kayıtlarını düzeltebilir; tevkifat beyan edildiyse düzeltme yapılmaz ve kesilen tutar satıcının geçici ya da yıllık beyanında mahsup edilir. Pazaryerinin iade ettiği komisyon varsa onun belgesine göre ayrıca kaydedilir.
| Hesap | Borç (TL) | Alacak (TL) |
|---|---|---|
| 610 Satıştan İadeler | 1.000,00 | |
| 191 İndirilecek KDV | 200,00 | |
| 120 Alıcılar (pazaryeri alt hesabı) | 1.200,00 | |
| Toplam | 1.200,00 | 1.200,00 |
Ay sonunda KDV hesaplarının kapatılması
Dönem sonunda 391 Hesaplanan KDV ile 191 İndirilecek KDV karşılaştırılır; fark ödenecek KDV ise 360 Ödenecek Vergi ve Fonlar hesabına aktarılır. Örnekte (iade olmadığı varsayımıyla) 391’de 200,00 TL, 191’de 40,00 TL vardır; 160,00 TL ödenecek KDV doğar.
191’de yalnız alış belgelerinizin KDV’si birikir; pazaryerinin komisyon ve kargo faturalarındaki KDV de buraya girdiği için bu faturaların dönem içinde kayda alınması ödenecek KDV’yi doğrudan etkiler. Gelen kutusunda bekleyen bir komisyon faturası, o dönemin indirilecek KDV’sini eksik gösterir. KDV mahsubunun tarihi ve beyan süreci mali müşavirinizin takvimine göre yürür.
| Hesap | Borç (TL) | Alacak (TL) |
|---|---|---|
| 391 Hesaplanan KDV | 200,00 | |
| 191 İndirilecek KDV | 40,00 | |
| 360 Ödenecek Vergi ve Fonlar | 160,00 | |
| Toplam | 200,00 | 200,00 |
Pazaryeri hakedişi nasıl kontrol edilir?
Hakediş dökümü, kayıtlarınızın sağlamasıdır. Her dönem şu üç eşleştirmeyi yapın: dökümdeki siparişler ile kestiğiniz satış faturaları, dökümdeki komisyon ve kargo kesintileri ile pazaryerinin size kestiği faturalar, dökümdeki net tutar ile bankaya yatan para. Tutmayan satır genellikle faturası kesilmemiş bir sipariş, sonradan gelen bir iade ya da eksik kaydedilmiş bir gider faturasıdır.
Stopajı ayrıca izleyin. Hangi pazaryerinin hangi ay ne kadar stopaj kestiğini dökümden alıp 193 hesabıyla karşılaştırmak, beyan döneminde mahsup işini kolaylaştırır.
Sık yapılan muhasebe hataları
Bu hataların ortak sonucu, kâğıt üzerindeki kârın ve KDV’nin gerçekten sapmasıdır. Her ayın sonunda 120 ve 320’deki pazaryeri bakiyelerinin hakediş dökümüyle tuttuğunu görmek, hataları beyan döneminden önce yakalar.
- Satışı hakediş tutarıyla (net) kaydetmek: satış brüt, komisyon ve kargo ayrı giderdir.
- Pazaryerinin komisyon ve kargo faturalarını gelen kutusunda unutmak; gider ve indirilecek KDV eksik kalır.
- Stopajı gider yazmak: stopaj peşin ödenen vergidir, mahsup edilir.
- İadeyi satıştan silmek: iade ayrı belgeyle 610’a kaydedilir, ilk fatura geçerli kalır.
- Hakediş dökümünü bankayla eşleştirmeden kapatmak.
TicariHub’da muhasebe verisi nasıl hazırlanır?
TicariHub’ın Muhasebeci Köprüsü modülünde tarih aralığı seçerek satış, alış, iade ve gider pusulası listelerini CSV olarak indirirsiniz; LUCA kullanan mali müşavirler için satış, alış, iade ve gider pusulası fişleri içe aktarılabilir biçimde hazırlanır. Kayıtlarınızı Paraşüt ya da BizimHesap’ta tutuyorsanız aktarım bu programlara yapılabilir.
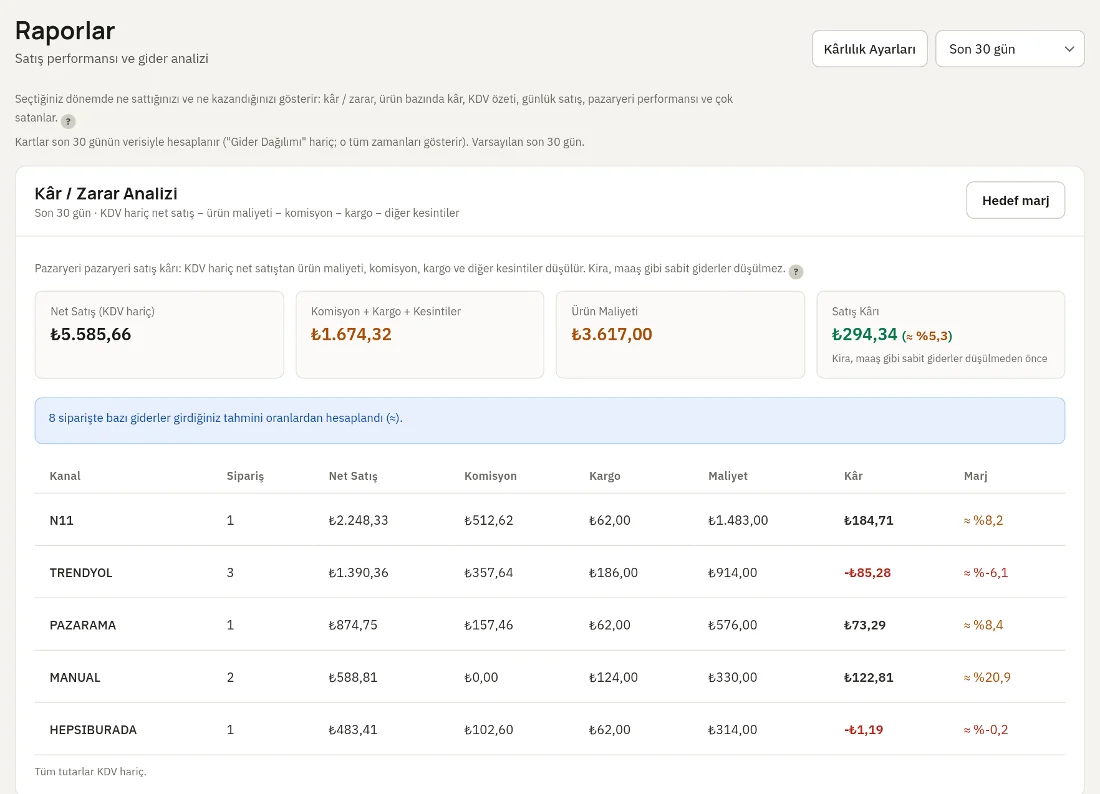
Kârlılık raporu siparişleri kanal bazında net satış, komisyon, kargo ve maliyetle gösterir. E-ticaret stopajı bu raporda kâra girmeyen, tahmini bir vergi alacağı olarak ayrı hesaplanır; pazaryeri hakedişinden gerçek stopaj tutarı okunmaz, kesin tutar için hakediş dökümünü esas alın.