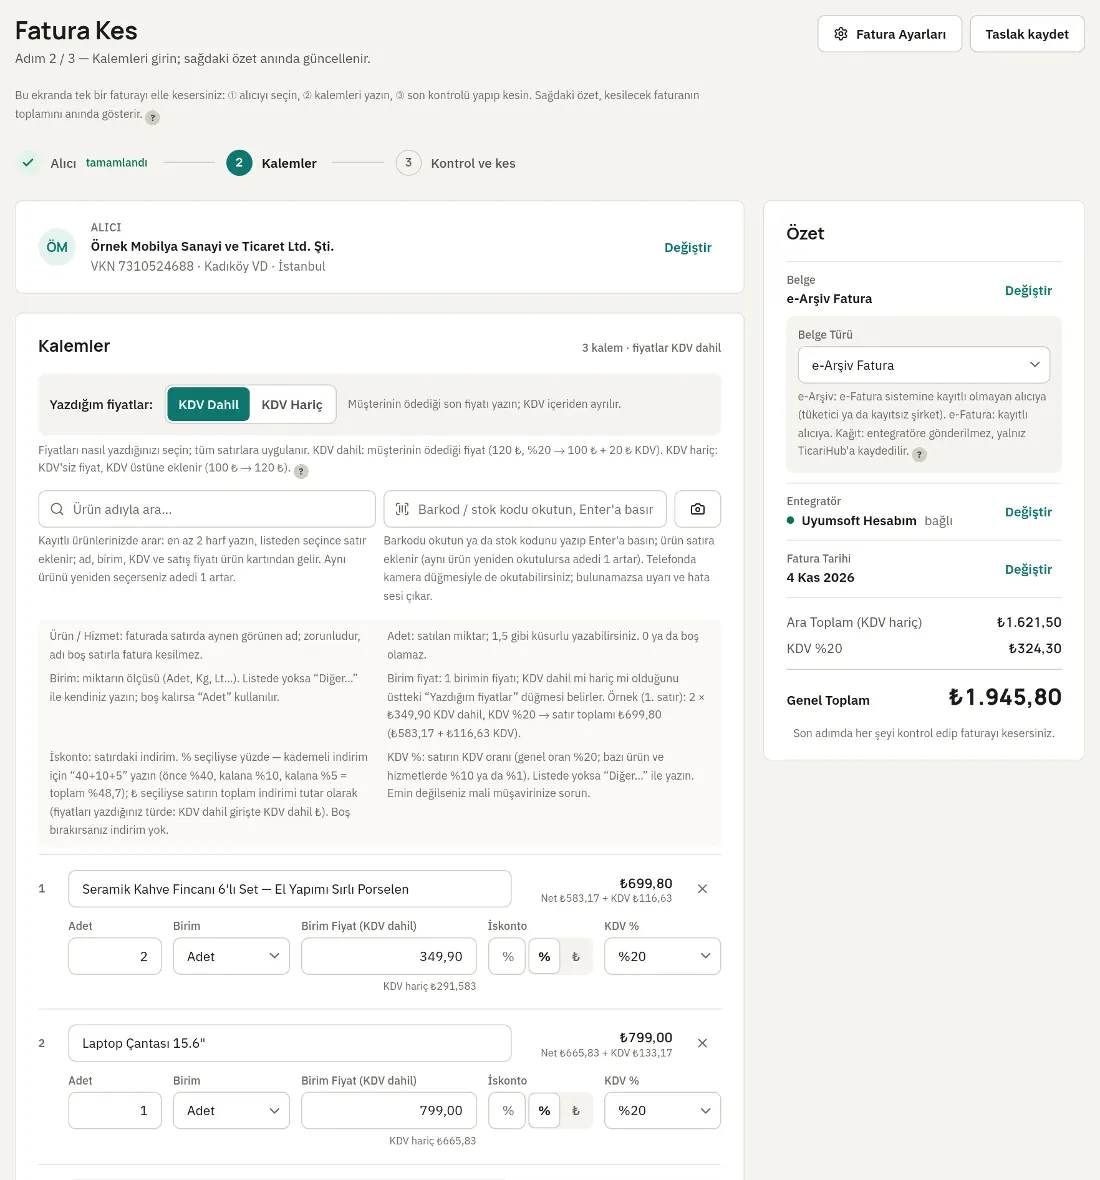
İskonto faturada ya indirimin yapıldığı satırda (satır iskontosu) ya da faturanın altında tüm belgeye (fatura altı iskonto) ayrı olarak gösterilir; KDV, indirimden sonra kalan tutar üzerinden hesaplanır. KDV Kanunu md. 25/a’ya göre faturada gösterilen, ticari teamüllere uygun iskonto KDV matrahına girmez. Faturada gösterilmeyen, sonradan verilen indirim içinse ayrı belge düzenlenir.
Bu yazıda kuralı kanun ve KDV Genel Uygulama Tebliği metniyle açıklıyor, ardından dört örneği kuruşuna kadar hesaplıyoruz: satır iskontosu, kademeli iskonto, iki farklı KDV oranlı faturada fatura altı iskonto ve KDV dahil fiyattan kampanya indirimi. Son bölümde sonradan yapılan indirim ile fiyat farkı ayrımını anlatıyoruz.
Kural: iskonto KDV matrahından neden düşer?
KDV Kanunu’nun 25. maddesi matraha dahil olmayan unsurları sayar ve (a) bendinde şunu yazar: “Teslim ve hizmet işlemlerinde fatura ve benzeri vesikalarda gösterilen ticari teamüllere uygun miktardaki iskontolar.” KDV Genel Uygulama Tebliği bu hükmü iki şarta bağlar: iskonto faturada gösterilmiş olmalı ve ticari teamüllere uygun miktarda olmalıdır. İki şart bir arada yoksa iskonto matrahtan indirilemez.
Tebliğ olumsuz örnekleri de verir: satış faturasında gösterilmeyip sonradan ya da yıl sonunda bir dekontla bildirilen iskonto ve ticari teamülü aşan iskonto bu hükümden yararlanamaz. Bu tür indirimler matrahı başka bir yoldan, KDV Kanunu’nun 35. maddesindeki düzeltme mekanizmasıyla değiştirir; aşağıda ayrıca ele alıyoruz.
İskonto türleri ve faturada yeri
İlk dört tür satış faturasının üzerinde gösterildiği için KDV matrahını doğrudan düşürür. Beşincisi faturadan sonra verildiği için ayrı bir belge ister. Hangi türü seçerseniz seçin, faturada brüt tutar, iskonto ve net tutar okunabilir olmalıdır.
| Tür | Nerede gösterilir | Nasıl hesaplanır |
|---|---|---|
| Satır iskontosu (yüzde) | İlgili satırda | Satır tutarı × iskonto oranı |
| Satır iskontosu (tutar) | İlgili satırda | Satır tutarından sabit tutar düşülür |
| Kademeli iskonto | İlgili satırda | Her oran bir öncekinden kalan tutara uygulanır |
| Fatura altı (belge) iskontosu | Faturanın alt toplamında | Tüm satırlara; farklı KDV oranları varsa satır tutarlarıyla orantılı dağıtılır |
| Sonradan yapılan iskonto (ciro primi, yıl sonu iskontosu) | Ayrı belgede | KDV Kanunu md. 35’e göre matrah düzeltmesi |
Örnek 1: satır iskontosu nasıl hesaplanır?
Örnek Ticaret, tanesi 250,00 TL’den (KDV hariç) 10 adet ürünü %15 iskontoyla satıyor; KDV oranı %20. Satır brüt tutarı 10 × 250,00 = 2.500,00 TL. İskonto 2.500,00 × %15 = 375,00 TL. İskonto sonrası net tutar 2.125,00 TL. KDV 2.125,00 × %20 = 425,00 TL. Fatura toplamı 2.125,00 + 425,00 = 2.550,00 TL.
Dikkat edilecek nokta sıradır: önce iskonto düşülür, KDV sonra hesaplanır. KDV’yi brüt 2.500,00 TL üzerinden hesaplayıp (500,00 TL) sonra iskonto düşmek, alıcıdan 75,00 TL fazla KDV almak demektir.
Örnek 2: kademeli iskonto (40+10+5) toplanır mı?
Toplanmaz. Kademeli iskontoda her oran, bir önceki indirimden kalan tutara uygulanır. Liste fiyatı 1.000,00 TL (KDV hariç) olan bir ürüne 40+10+5 kademeli iskonto uygulayalım. %40 sonrası 600,00 TL kalır; bunun %10’u düşülünce 540,00 TL; bunun da %5’i düşülünce 513,00 TL. Toplam indirim 487,00 TL, yani liste fiyatının %48,7’sidir.
KDV %20 ise 513,00 × %20 = 102,60 TL; fatura toplamı 615,60 TL. Oranlar yanlışlıkla toplanıp %55 uygulansaydı net tutar 450,00 TL çıkardı; bu, satış başına 63,00 TL fazladan indirim ve yanlış KDV demektir. Kademeli iskonto anlaşmalarında faturada her kademenin ayrı ya da toplam etkin oranın (%48,7) açıkça yazılması, alıcıyla mutabakatı kolaylaştırır.
Örnek 3: fatura altı iskonto, iki farklı KDV oranı
Bir faturada iki satır var: A ürünü 1.200,00 TL (KDV %20) ve B ürünü 800,00 TL (KDV %10), toplam 2.000,00 TL (KDV hariç). Fatura altında 200,00 TL tutar iskontosu veriliyor. KDV her oran için ayrı matrah üzerinden hesaplandığından iskontoyu satırlara tutarlarıyla orantılı dağıtmak gerekir: A’ya 200,00 × 1.200 / 2.000 = 120,00 TL, B’ye 80,00 TL düşer.
Böylece A’nın matrahı 1.080,00 TL ve KDV’si 216,00 TL; B’nin matrahı 720,00 TL ve KDV’si 72,00 TL olur. Toplam KDV 288,00 TL, fatura toplamı 1.800,00 + 288,00 = 2.088,00 TL’dir. İskontosuz hâlde KDV 320,00 TL ve toplam 2.320,00 TL olurdu. İskontoyu yalnız bir orana yığmak ya da oranları ortalamak, toplam doğru görünse bile oran bazında KDV’yi yanlış gösterir; dağıtım yöntemini muhasebecinizle bir kez sabitleyin.
| Satır | Tutar (KDV hariç) | Payına düşen iskonto | Matrah | KDV |
|---|---|---|---|---|
| A (%20) | 1.200,00 TL | 120,00 TL | 1.080,00 TL | 216,00 TL |
| B (%10) | 800,00 TL | 80,00 TL | 720,00 TL | 72,00 TL |
| Toplam | 2.000,00 TL | 200,00 TL | 1.800,00 TL | 288,00 TL |
Örnek 4: KDV dahil fiyattan kampanya indirimi
E-ticarette fiyatlar çoğunlukla KDV dahil yazılır. Etiket fiyatı 1.200,00 TL (KDV %20 dahil) olan ürüne %25 kampanya indirimi uygulanırsa müşteri 900,00 TL öder. Faturada matrah 900,00 / 1,20 = 750,00 TL, KDV 150,00 TL’dir.
Aynı satış KDV hariç tutarlarla şöyle okunur: liste fiyatı 1.000,00 TL, iskonto 250,00 TL, matrah 750,00 TL, KDV 150,00 TL, toplam 900,00 TL. Müşterinin gözünde indirim KDV dahil 300,00 TL’dir; faturada iskontonun KDV hariç karşılığının (250,00 TL) görünmesi ise matrahı doğrudan okunur kılar. KDV dahil ve hariç tutarlar arasında geçiş için KDV hesaplama aracımızı kullanabilirsiniz.
Faturada iskonto satırı nasıl görünmeli?
İskontonun matrahtan düşebilmesi için faturada gösterilmesi gerektiğinden, okuyanın hesabı kendi başına yeniden yapabileceği bir düzen kurun. Pratikte şu bilgilerin görünmesi yeterlidir:
- Satırda brüt birim fiyat, miktar ve brüt tutar,
- İskonto oranı (kademeliyse her kademe ya da etkin toplam oran) ve iskonto tutarı,
- İskonto sonrası net tutar, KDV oranı ve KDV tutarı,
- Fatura altında toplam iskonto, her KDV oranı için ayrı matrah ve KDV toplamı,
- Fatura altı iskonto varsa bunun satırlara nasıl dağıtıldığının anlaşılır olması.
İskontolu satılan ürün iade edilirse
İade, asıl satıştaki matrahı geri alır; bu yüzden iade faturası iskonto sonrası net birim fiyat üzerinden düzenlenir. Örnek 1’deki satıştan 2 adet geri gelirse net birim fiyat 250,00 × 0,85 = 212,50 TL’dir. İade faturasında matrah 2 × 212,50 = 425,00 TL, KDV 85,00 TL, toplam 510,00 TL olur.
İadeyi brüt liste fiyatından (2 × 250,00 = 500,00 TL) düzenlemek, müşteriye ödediğinden fazlasını geri vermek ve KDV’yi fazla düzeltmek anlamına gelir. Fatura altı iskonto varsa iade edilen satıra düşen iskonto payı da hesaba katılmalıdır.
Fiyatı düşürmek mi, iskonto göstermek mi?
Birim fiyatı doğrudan indirimli yazmak da yasal olarak sorun değildir: KDV, faturada yazan bedel üzerinden hesaplanır ve sonuç matrah aynı olur. Fark bilgi düzeyindedir. İskontoyu ayrı göstermek, alıcının liste fiyatını ve verilen indirimi görmesini, sizin de kampanya ya da müşteri bazında ne kadar indirim verdiğinizi raporlayabilmenizi sağlar.
Kurumsal müşteriyle yıllık iskonto anlaşmanız varsa ayrı gösterim daha güvenlidir; çünkü anlaşmadaki oranın faturaya doğru yansıdığı satır satır kontrol edilebilir. Hangi yolu seçerseniz seçin aynı müşteride tutarlı kalın; bir ay net fiyat, bir ay iskontolu fiyat yazmak mutabakatta kafa karıştırır.
Sonradan yapılan indirim: iskonto faturası mı, fiyat farkı mı?
Satıştan sonra verilen indirimler, örneğin belli bir ciroyu aşan müşteriye yıl sonunda verilen prim, KDV Genel Uygulama Tebliği’ne göre asıl işlemin KDV matrahını değiştirir ve KDV Kanunu md. 35’e göre düzeltilir. Tebliğ yöntemi de yazar: düzeltme, alıcının satıcı adına bir fatura düzenlemesiyle yapılır ve bu belgede iskonto tutarına ilk teslimin yapıldığı tarihte geçerli olan KDV oranı uygulanır.
Örnek: Bir müşteriye yıl içinde %20 KDV’li 100.000,00 TL’lik (KDV hariç) satış yapıldı ve yıl sonunda %2 ciro primi verildi. Prim 2.000,00 TL’dir; alıcı satıcı adına 2.000,00 TL + 400,00 TL KDV = 2.400,00 TL’lik fatura düzenler. Tersi durumda, yani satış fiyatı sonradan artarsa, iskonto değil fiyat farkı söz konusudur: KDV Kanunu md. 24/c fiyat farkını matraha dahil sayar ve satıcı fiyat farkı faturası keser. Malın geri gelmesi ise iskonto değil iadedir; iade faturasıyla düzeltilir.
Pazaryeri kampanyalarında dikkat edilecekler
Pazaryerlerinde indirimin kim tarafından karşılandığı belgeyi etkileyebilir. Satıcının kendi fiyatından verdiği indirim, satış faturasında satır iskontosu ya da indirimli fiyat olarak yer alır. Pazaryerinin kendi bütçesinden karşıladığı indirimler ise pazaryerinin kural ve belgelerine göre ayrıca ele alınır.
Kampanya kurallarını ve indirimin hakedişe nasıl yansıdığını satıcı panelinizdeki güncel açıklamalardan kontrol edin; faturada hangi tutarın yer alacağını muhasebecinizle bir kez netleştirip her kampanyada aynı kuralı uygulayın.
Sık yapılan iskonto hataları
Bu hataların ortak çözümü, iskontonun faturada nereye ve hangi sırayla uygulandığını yazılıma bırakıp kuralı bir kez doğru kurmaktır.
- Kademeli oranları toplamak (40+10+5’i %55 saymak).
- KDV’yi iskontodan önce hesaplamak.
- Fatura altı iskontoyu farklı KDV oranlı satırlara dağıtmadan tek orana yığmak.
- Sonradan verilen indirimi yalnız bir dekontla bildirmek; Tebliğe göre bu iskonto matrahtan doğrudan indirilemez.
- KDV dahil ve hariç tutarları aynı faturada karıştırmak.
TicariHub Fatura Kes’te iskonto
TicariHub’ın Fatura Kes ekranıyla siparişsiz, kayıtlı bir cariye ya da serbest bir alıcıya satış veya iade faturası kesebilir; belge türü olarak e-Fatura, e-Arşiv ya da kâğıt seçebilirsiniz. Satırlara hem satır iskontosu hem belge iskontosu uygulanır; ürünler barkod okutarak (kamera dahil) eklenebilir ve döviz seçilebilir. VKN girildiğinde mükellef sorgusu yapılır ve belge türü otomatik seçilir; bu davranış ayarla kapatılabilir. Fatura sizin bağladığınız entegratör hesabından kesilir.